





)

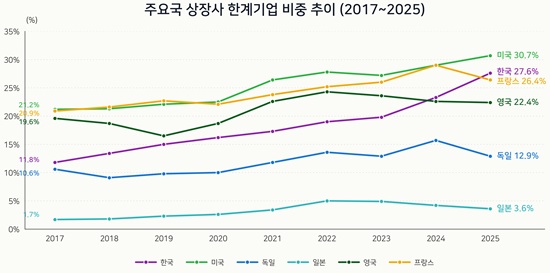
한국 상장사의 한계기업 비중이 가파르게 증가하고 있다.
한국경제인협회는 30일 미국·독일·일본·영국·프랑스와 한국 상장사를 대상으로 2017년부터 2025년까지 한계기업 추이를 분석한 결과, 2025년 한국의 한계기업 비중이 27.6%를 기록했다고 밝혔다. 한계기업은 영업활동과 영업외손익을 포함한 이익으로 이자비용을 감당하지 못하는 상태가 3년 연속 이어진 기업으로 이자보상배율이 3년 연속 1 미만인 경우다.
한국의 한계기업 비중은 2017년 11.8%에서 2025년 27.6%로 15.8%p 상승했다. 조사 대상 주요국 중 증가 폭이 가장 컸다. 같은 기간 미국은 21.2%에서 30.7%로 9.5%p 높아졌다. 한국의 증가 폭은 미국보다 6.3%p 더 컸다.
반면 프랑스는 20.9%에서 26.4%로 5.5%p, 영국은 19.6%에서 22.4%로 2.8%p, 독일은 10.6%에서 12.9%로 2.3%p, 일본은 1.7%에서 3.6%로 1.9%p 오르는 데 그쳤다.
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
[관련 기사]

[관련 기사]
- 공시가 5위 이태원 대저택 경매…최저입찰가 233억원
2026-05-18
- 이명희 신세계 회장 한남동 자택, 11년 연속 공시가 1위
2025-12-17
- [스카이 View] 약사 갑질과 일양약품 복종
2025-03-19
- DL이앤씨, 석 달 만에 또 수장 교체 ‘초강수’
2024-08-15
- [기업경영 기상도 ⑯DL이앤씨] 매출·수주 증가에도… 영업익 ‘곤두박질’
2024-02-26
- DL그룹 이해욱 회장 연말 임직원 사회공헌 활동 독려
2023-12-28
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23
시장별로는 코스닥의 취약성이 더 뚜렷했다. 2025년 코스닥 상장사의 한계기업 비중은 32.6%로 코스피 16.7%의 약 두 배였다.
2017년과 비교한 증가 폭도 코스닥이 컸다. 코스피 한계기업 비중은 9.6%에서 16.7%로 7.1%p 오른 반면 코스닥은 13.1%에서 32.6%로 19.5%p 상승했다. 증가 폭 기준으로 코스닥이 코스피의 약 2.7배에 달했다.
업종별로는 예술·스포츠 및 여가 관련 서비스업의 한계기업 비중이 60.0%로 가장 높았다. 이어 전문·과학 및 기술 서비스업 36.8%, 도매 및 소매업 36.4%, 정보통신업 32.5%, 제조업 25.6%, 건설업 23.6% 순이었다.
2017년 대비 증가 폭은 전문·과학 및 기술 서비스업이 가장 컸다. 이 업종의 한계기업 비중은 6.8%에서 36.8%로 30.0%p 뛰었다.
정보통신업은 12.9%에서 32.5%로 19.6%p 상승했다. 도매 및 소매업은 17.8%에서 36.4%로 18.6%p, 제조업은 11.2%에서 25.6%로 14.4%p 높아졌다.
운수 및 창고업은 7.7%에서 11.1%로 3.4%p, 사업시설 관리·사업 지원 및 임대서비스업은 20.0%에서 21.1%로 1.1%p 상승했다. 업종별로는 성장산업으로 분류되는 정보통신업과 전문서비스업에서도 수익성 악화가 빠르게 진행되고 있다는 점이 부담이다.
한계기업의 비중수 자체로는 한국이 미국에 이어 두 번째로 높았다. 2025년 기준 미국의 한계기업 비중은 30.7%, 한국은 27.6%, 프랑스는 26.4% 순이었다.
한계기업으로 고착되기 전 단계인 일시적 한계기업 비중도 높은 수준을 보였다. 일시적 한계기업은 당해 연도 이자보상배율이 1 미만인 기업이다.
2025년 한국의 일시적 한계기업 비중은 43.9%로 미국 44.0%에 이어 주요국 중 두 번째였다. 이어 프랑스40.1%, 영국 36.7%, 독일 27.0%, 일본 9.8% 순이다.
한국의 일시적 한계기업 비중은 2017년 30.4%에서 2025년 43.9%로 13.5%p 상승한 이후 2023년 41.8%, 2024년 43.7%, 2025년 43.9%로 3년 연속 40%대를 이어갔다.
이상호 한경협 경제본부장은 “우리나라 상장사의 한계기업 비중이 빠르게 증가하고 있는 것은 교역 여건 악화, 환율·원자재·인건비 등 비용 상승, 내수 부진 등 요인들이 겹치면서 반도체를 제외한 주력 업종들의 경영 여건이 악화되고 있음을 시사한다”고 말했다. 이어 “기업 활력 제고와 경쟁력 회복을 위한 제도적 지원을 강화해야 한다”고 강조했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보