





을 60·70 세대가 거머쥐는 사이 ‘영끌’ 최전선에 30대가 내몰렸다. 실물...'))

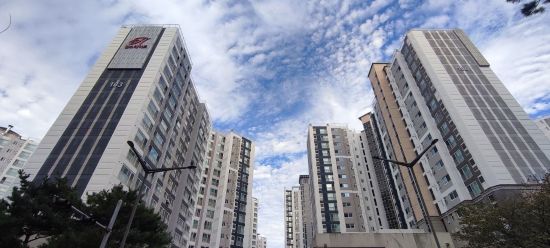
국내 부동산 혈류가 꽉 막혔다. 최근 정부 토지소유현황 통계를 보면 토지의 절반(52%)을 60·70 세대가 거머쥐는 사이 ‘영끌’ 최전선에 30대가 내몰렸다. 실물 자산 흐름이 고령층에 동결되고, 자산 가격 변동과 리스크 압력은 사회 초년생인 청년층이 온몸으로 받아내는 기형적 구조가 굳어지고 있다.
세대 간 자산 불균형을 고령화의 부산물로 치부할 순 없다. 낮아질 대로 낮아진 실효 보유세와 구멍 뚫린 상속·증여세 체계가 토지라는 생산 수단의 유동화를 막았고, 고령층 손에 고여있게 만들었다.
자산의 피가 돌지 않으니 사회 출발선에 선 청년층이 주거 난간에서 선택할 수 있는 사다리는 ‘채무’라는 아슬아슬한 외줄이 전부다.
정부와 금융당국이 내놓은 가계부채 대책의 허점도 뼈아프다. 대출 한도 축소와 금리 인상 등 수량 통제 칼날은 자산가가 아닌 무주택 청년층을 겨냥했다. 서울 외곽 중저가 아파트를 바라보던 30대들이 가장 먼저 대출 절벽으로 내몰렸다.
결국 제도권 금융 문턱에서 밀려난 이들은 고금리의 2금융권으로 발길을 돌리거나 전세가율이 높아 전세사기 위험에 노출되기 쉬운 비아파트(빌라·오피스텔) 시장으로 내몰리는 구조적 풍선효과를 견뎌내고 있다.
더 우려스러운 건, 획일적인 대출 긴축이 주택 공급의 뿌리마저 흔들고 있다는 거다. 부동산 PF(프로젝트파이낸싱) 냉각으로 중소 건설사들이 벼랑 끝에 몰리면서 수년 뒤 닥쳐올 ‘공급 가뭄’ 시한폭탄 바늘이 빨라지고 있다. 공급 기반이 무너진 상태에서 대출만 틀어막는 임시방편은 집값을 다시 불붙이는 부작용으로 이어질 것이다.

[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13

[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
시장의 기형적 단면은 8월 분양 시장 동향에서도 드러난다. 전국 아파트 분양 예정 물량은 약 2만8000가구로 전년 대비 58% 급증했지만, 이 가운데 80%가 수도권에 쏠렸다. 그마저도 강화된 대출 규제와 비수기 악재가 맞물려 실제 분양실적으로 이어질지 미지수다. 지난달 실적 역시 예정 물량의 61%에 그쳤다.
대출 문턱이 높아질수록 청약 시장은 입지와 가격 경쟁력을 갖춘 극소수 대단지만 살아남는 ‘극단적 양극화’의 예고편을 써 내려가고 있다.
무작정 대출 빗장을 걸어 잠그고 무주택 청년층의 주거 사다리를 걷어차는 건 정책적 자해나 다름없다. 세제 개편으로 고령층의 비유동 자산이 시장에 공급되도록 순환 고리를 만들고, 무주택 실수요자와 30대에겐 핀셋 대출 완화·지분적립형 주택 등 맞춤 카드를 제공해야 한다. 장기 저리 정책금융 등으로 진입 통로를 터주는 것도 방법이다.
빚을 내서 집을 사게 만들거나 부실 건설사 물량을 세금으로 사들이는 미봉책은 처방이 못 된다. 눈앞의 시장 위축을 막으려는 인위적 부양책과 숫자 채우기식 겉치레 공급은 주거 격차만 벌릴 뿐이다. 단기 침체를 막으려 주거 정책 본질을 훼손해선 안 된다. 무리한 대책이 서민의 주거 사다리를 부수는 비극으로 끝나지 않아야 하는 이유다.
정부도 범정부 점검 체계를 가동해 주택 공급 및 금융 종합대책의 속도전을 예고했다. 위기 봉합용 방편을 넘어 서민·청년층 주거 불안을 해소하는 체질 개선의 해법이길 바란다. 이미 조금 늦었다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요1
화나요0
슬퍼요0

 기사제보