




)

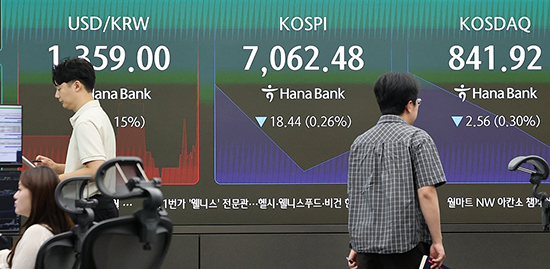
코스피가 최근 7000선을 넘나들고 있지만 투자자 체감 온도는 싸늘하다. 지수는 오르는데 정작 보유 종목은 하락하는 ‘쏠림의 역설’이 나타났기 때문이다. 인공지능(AI)과 반도체 등 일부 대형주와 특정 업종이 상승을 주도하면서 해당 종목에서 소외된 투자자라면 “코스피는 오르는데 내 주식만 왜 떨어지지”라는 느낌을 지울 수 없다.
추석 연휴 뒤 첫 거래일인 28일에는 그동안 지수를 끌어올렸던 반도체 대형주가 급락하면서 코스피마저 다시 7000선 아래로 밀렸다. 코스피는 전 거래일보다 191.18p(2.70%) 급락한 6889.74에 장을 마쳤다. 코스피는 이달 21일 7000선을 돌파했고 연휴 직전인 23일에는 전 거래일보다 63.01p(0.90%) 오른 7080.92까지 올라섰다.
하락종목 많아 ‘체감온도’ 싸늘
연휴 직전까지 지수가 상승하는 동안에도 시장 전체가 함께 오른 것은 아니었다. 연휴 시작 전인 23일 한국거래소 집계를 분석하면 코스피 상승 종목은 311개에 그친 반면 하락 종목은 548개로 237개나 많았다. 보합 종목은 55개였다. 코스피는 0.90% 올랐지만 유가증권시장에서는 떨어진 종목이 오른 종목의 약 1.8배에 달했다.
쉽게 말해 아무 종목이나 들고 있었다고 해서 ‘코스피 상승장’을 체감할 수 있었던 것은 아니다. 상승을 주도한 반도체나 일부 강세 업종을 보유하지 않은 투자자 입장에서는 “지수는 7000을 넘었는데 왜 내 계좌는 파란색이냐”는 반응이 나올 만한 장세였다.
이 같은 흐름은 하루짜리 현상도 아니었다. 28일 SK증권은 ‘Market Nowcast’ 리포트에서 국내 증시 휴장 전 코스피가 7080선까지 올라오는 과정에서 상승 종목보다 하락 종목이 더 많은 흐름이 이어졌다고 분석했다. 실제 최근 코스피가 오른 거래일에도 하락 종목 수가 더 많은 날이 반복됐다. 지수는 사상 최고 수준으로 올라갔지만 상승세가 시장 전반으로 넓게 퍼진 것은 아니라는 뜻이다.
반도체 급락에 7000선 무너져

[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
[관련 기사]
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
연휴 전 상승세가 어디에 집중됐는지도 뚜렷했다. 23일 삼성전자와 SK하이닉스 등 대형 반도체주가 강세를 보이며 지수 상승을 이끌었다. 삼성전자우와 SK스퀘어, 삼성전기 등 반도체·IT 관련 시가총액 상위 종목도 상대적으로 강한 흐름을 나타냈다.
코스피는 시가총액 가중 방식으로 산출하기 때문에 삼성전자와 SK하이닉스처럼 시가총액 비중이 큰 종목이 오르면 다수 종목이 하락해도 지수는 상승할 수 있다. 최근 코스피가 7000대를 돌파하는 과정에서 투자자별 체감 수익률이 크게 갈린 것도 이런 구조와 무관하지 않다.
반대로 28일에는 상황이 뒤집혔다. 삼성전자가 5.43%, SK하이닉스가 5.05% 급락했고 SK스퀘어도 7.56% 떨어지면서 지수를 끌어내렸다. 연휴 전 지수 상승을 주도했던 반도체 대형주가 이번에는 코스피 하락의 중심에 선 모습이다.
이날 업종별 흐름은 오히려 엇갈렸다. 화학은 3.20%, 건설은 3.05% 올랐고 섬유·의류, 제약, 전기·가스, 비금속 등도 상승했다. 반면 삼성전자와 SK하이닉스가 속한 전기·전자 업종은 4.46% 급락했고 유통도 2.82% 내렸다. 지수는 2.7% 급락했지만 모든 업종이 함께 떨어진 것은 아니었던 것이다.
결국 최근 코스피 장세는 상승할 때도, 하락할 때도 일부 대형주의 영향력이 크게 나타나고 있다. 반도체와 AI 등 지수를 끌어올린 업종을 보유하지 않은 투자자는 코스피가 7000선을 넘을 때도 상승장을 체감하기 어려웠고, 반대로 28일처럼 반도체가 급락한 날에는 지수 낙폭이 실제 보유 종목의 흐름보다 더 크게 느껴질 수도 있다.
SK증권도 최근 국내 증시를 시장 전체가 고르게 오르는 장세라기보다 AI와 반도체 중심의 차별화 장세로 분석했다. 한국뿐 아니라 미국에서도 지수 상승폭에 비해 하락 종목 수가 상대적으로 많은 상황이 나타나고 있다는 설명이다.
현재 시장을 떠받치는 또 다른 축은 기업 실적이다. SK증권은 미국 S&P500의 12개월 선행 주가수익비율(PER)이 지난 5월 초 21배를 웃돌던 수준에서 현재 19배 초반까지 낮아졌지만 기업 이익 추정치가 지수를 지지하고 있다고 분석했다. 금리 부담에도 실적이 안정적인 일부 종목으로 자금이 몰리는 차별화 장세가 한국과 미국에서 동시에 나타나고 있다는 것이다.
다만 28일 시장에서는 글로벌 금리 부담이 다시 전면에 등장했다. 국내 증시 휴장 기간 미국 10년물 국채금리가 5%를 웃도는 수준까지 상승했고, 미국 국채금리 급등과 오라클의 AI 데이터센터 사업 지연 우려가 겹치면서 국내 반도체주 투자심리도 급격히 약해졌다.
고금리는 성장주 전반의 밸류에이션 부담을 키울 수 있다. 특히 최근처럼 AI·반도체 일부 종목이 지수를 주도한 상황에서는 해당 업종이 흔들릴 경우 지수 변동성도 한층 커질 수 있다.
시장의 관심은 이제 마이크론 실적으로 이동할 전망이다. SK증권은 이번 주 가장 중요한 증시 이벤트로 마이크론 실적 발표를 꼽았다. 시장의 실적 기대치가 이미 회사가 제시한 기존 가이던스 상단에 근접한 만큼 실제 실적 숫자보다는 다음 분기 가이던스와 내년 메모리 반도체 업황에 대한 전망이 주가 방향을 가를 가능성이 크다고 분석했다. 마이크론의 2026회계연도 4분기 실적은 한국시간으로 다음 달 1일 오전 발표될 예정이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보