




)

글로벌 공급망 실사 규제로 2·3차 하위 협력사의 노동·환경 문제가 원청기업의 생존 위협으로 번지고 있다. 공급망금융의 역할 역시 단기 자금 지원에서 공급망 전반의 리스크 관리로 확장돼야 한다는 분석이 나왔다.
KB경영연구소는 최근 발간한 보고서를 통해 공급망 하단의 부실과 규제 미준수가 원청기업의 법적·재무적 위기로 이어지는 현실을 짚었다.
보고서에 따르면 2024년 5월 미국 노동부는 현대차 앨라배마 제조법인과 부품업체 스마트 앨라배마, 인력 파견업체 등을 상대로 아동노동법 위반 소송을 제기하며 원청기업에 공동 고용주 책임을 물었다.
당국 조사 결과 현대차 공장에 납품되는 자동차 부품 조립 라인에서 13세 아동이 주 50~60시간씩 근무한 사실이 드러나자, 세 회사를 공동 고용주로 판단해 원청기업인 현대차까지 소송 대상에 포함한 것이다. 공급망 내 하위 협력사의 비재무적 결함이 원청기업의 직접적인 법적·평판 리스크로 전이될 수 있음을 보여주는 단적 사례다.
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28
[관련 기사]
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
영국표준협회(BSI) 조사에서도 기업이 인식하는 주요 공급망 리스크로 공급업체 부실·공급 중단(63%)에 이어 규제·ESG 미준수(49%)가 지목되며 리스크의 범위가 노동·환경 등 비재무적 영역으로 확대되고 있음이 드러났다.
정작 맥킨지앤드컴퍼니 조사 결과에서는 원청기업의 협력사 리스크 파악 비율이 1차 협력사 89%에서 2차 40%, 3차 9%로 급감했다. 공급망 하단으로 갈수록 정보 공백이 심각하다는 의미다.
김지훈 KB경영연구소 연구위원은 “재무 정보와 담보력이 취약한 하위 협력사를 기존 신용평가만으로 심사하기는 어려운 만큼, 실제 상거래 정보와 사회·환경 데이터를 결합한 공급망금융 접근이 필수적”이라고 제언했다.
공급망금융은 원청기업과 협력사, 물류 등 공급망 참여자의 거래 관계와 원청의 신용도를 활용해 대금 조기 결제와 운전자금 확보를 지원하는 금융을 뜻한다. 담보력이 약한 중소 협력사라도 신용도가 높은 원청기업과의 거래 실적을 바탕으로 낮은 금리에 납품대금을 조기 회수하거나 운영자금을 확보할 수 있는 것이 특징이다.
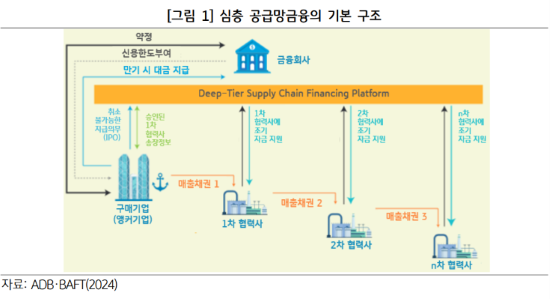
해외 주요국과 글로벌 금융기관은 이미 공급망금융 고도화에 나서는 추세다. 실제 거래 데이터에 앵커기업의 확정 지급의무를 연계해 하위 협력사의 자금 조달 문턱을 낮추는 방식이 대표적이다. 아시아개발은행(ADB)과 국제무역금융협회(BAFT)는 대기업의 취소불능 지급의무를 단계별 납품 거래와 연동해 공급망 하단까지 유동성을 공급하는 ‘심층 공급망금융(Deep-tier SCF)’ 모델을 제시했다.
중국의 디지털금융 플랫폼 중치윈롄 역시 앵커기업의 지급의무를 디지털 증서로 바꿔 1차 협력사가 2·3차 협력사에 분할·이전하고 현금화하도록 지원했고, 2025년 초 누적 확정 매출채권 규모만 2조 위안(약 400조 원)을 넘어섰다.
협력사의 사회·환경 성과를 금리·할인율에 반영하는 ‘지속가능성 연계 공급망금융(SLSCF)’도 확산하고 있다. 영국 유통기업 아스다는 HSBC UK와 협력해 에코바디스(EcoVadis) 등 ESG 평가 등급과 전년 대비 개선도에 따라 250여 개 협력사에 3단계 우대 금리·할인 조건을 차등 적용 중이다. 국제상업회의소(ICC)도 2025년 12월 관련 원칙(PSL-SCF)을 확정하며 국제 표준을 정비했다.
단순 자금 지원을 넘어 리스크 진단까지 결합하는 시도도 이어졌다. 일본 미즈호은행의 경우 포티엔스컨설팅, 손해보험사, AI 전문기업 등과 제휴해 공급망 단절 리스크 진단부터 재무 솔루션까지 아우르는 종합 관리 체계를 선보였다.
공공·민간 리스크 분담과 개방형 플랫폼 구축도 주요 흐름이다. 국제금융공사(IFC)는 스탠다드차타드의 아프리카 공급망·무역금융 포트폴리오에 최대 50% 보증을 제공해 민간 금융사의 자금 공급 여력을 키웠다. 인도 중앙은행이 도입한 매출채권전자할인시스템(TReDS)은 다수의 은행과 비은행 금융회사가 경쟁 입찰하는 개방형 플랫폼을 통해 중소 협력사의 금융 선택권을 넓히고 조달 비용을 절감했다.
김지훈 연구위원은 “일본 규슈 지역 지방은행 13곳은 TSMC 진출에 맞춰 ‘큐베이스(Q-BASS)’ 네트워크를 결성해 공동금융과 기업 매칭을 지원하며 지역 전략산업 생태계를 육성하고 있다”고 부연했다.
국내 공급망금융 사정은 다르다. 단기 유동성 지원 틀은 갖췄지만 하단부 리스크 관리 기능은 미흡한 실정이다.
실제 중소벤처기업부 자료에 따르면, 올 3월 상생결제 연간 운용액은 2015년 24조6000억 원에서 2025년 189조1000억 원으로 불어났지만, 정작 2차 이하 협력사에 지급된 비중은 6.5%에 불과했다.
2024년 외상매출채권담보대출 취급액(59조5000억 원)의 64.9%가 상환청구권부로 집행돼 부실 시 판매기업이 상환 책임을 떠안는 구조도 여전했다. 김지훈 연구위원은 “2026년 3월 KB증권의 상생결제 참여와 ‘원스톱 상생결제시스템’ 도입을 비롯해 수출입은행의 공급망안정화기금 기반 우대금융 가동, KB국민은행·포스코의 플랫폼 연동 협약 등 변화가 이어지고 있다”면서도 “2·3차 협력사의 데이터 분절과 ESG 연계 부족은 여전히 해결해야 할 과제”라고 지적했다.
보고서는 국내 공급망금융 고도화의 첫단추로 거래 정보 표준화와 시스템 연동을 꼽는다. 분절된 데이터를 하나로 묶어 여신심사와 리스크 관리의 토대를 마련하는 작업이 무엇보다 시급하다는 것이다. 전사적자원관리(ERP)·전자세금계산서·상생결제 시스템을 유기적으로 통합해야 결제 지연이나 비정상 거래 흐름을 조기에 포착하고 선제적인 컨설팅으로 이어갈 수 있다는 이유에서다.
대기업의 협력사 실사 결과를 금리 조건에 반영하되, 절대 평가 외에 전년 대비 개선도를 반영해 하위 협력사에도 실질적인 금리 혜택을 제공해야 한다는 지적도 이어졌다. 김 연구위원은 “공급망안정화기금과 신용보증기관의 지원을 개별 기업 단위에서 공급망 단위 포트폴리오형 리스크 분담 구조로 전환하고, 개방형 플랫폼의 운영·거버넌스 기준도 명확히 정립할 필요가 있다”고 제언했다.
결국 공급망금융의 성패는 원청기업의 공급망 관리 수요를 기업금융 기회로 전환하는 역량에서 갈릴 전망이다. 개방형 플랫폼 확대로 주거래 은행 중심의 영업 장벽이 낮아진 만큼 금융사는 거래 데이터 분석과 협력사 ESG 평가, 보증 연계 등 비가격 경쟁력을 키우는 한편 공급망 단위의 여신 집중 리스크 관리 체계를 정교화해야 한다는 게 보고서 결론이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보