






)


작년 4분기 우리나라 가계 빚이 약 1886조 원을 기록하면서 3개월 만에 역대 최대치를 갈아치웠다. 정책 모기지 공급 속도 조절에도 입주 물량이 몰리면서 주택담보대출이 15조 원 이상 불어난 데 이어 신용카드 이용규모 확대 등으로 판매신용이 2개 분기 연속 증가한 영향으로 풀이된다.
20일 한국은행이 발표한 ‘2023년 4분기 가계신용(잠정)’에 따르면 작 12월 말 기준 국내 가계신용 잔액은 1886조4000억 원으로 전 분기 대비 8조 원 증가했다. 3개 분기 연속 증가이자 역대 최대 규모다. 분기 대비 가계신용 증가폭은 작년 3분기(+17조 원)보다 절반 이상 줄었지만 전년 동기 대비 증감률은 1.0%로 2022년 3분기(1.4%) 이후 가장 높았다.
가계신용은 일반가계가 은행 등 금융기관에서 받은 대출(가계대출)과 신용카드 이용액 등(판매신용)을 합한 금액을 의미한다. 가계신용 중 4분기 가계대출 잔액은 전 분기 대비 6조5000억 원 증가한 1768조3000억 원을 기록하면서 역대 최고치를 경신했다.
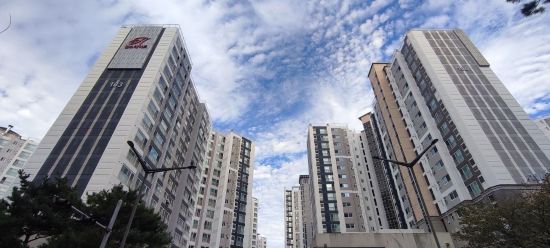
상품별로 보면 주담대는 1064조3000억 원으로 15조2000억 원 늘어났다. 역대 최대 기록이다. 특례보금자리론 등 정책 모기지 공급 속도를 조절했지만 4분기에 입주 물량이 몰려든 게 증가세를 키웠다. 부동산R114에 따르면 작년 4분기 수도권 아파트 입주 물량은 △10월 2만3410가구 △11월 1만9651가구 △12월 1만1359가구 등 총 5만4420가구다.
작년 전체 입주 물량(19만1769가구)의 28.4%였고 분기 기준 최다 물량이었다. 기타대출은 증권사 신용공여액 감소 등에 통해 -8조7000억 원을 기록하며 9분기 연속 감소세를 이어갔다.

[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13

판매신용(결제 전 카드 사용액) 잔액도 두 배 분기 연속 증가하면서 전체 가계신용 증가에 가세했다. 전 분기 대비 1조5000억 원 증가한 118조1000억 원을 기록했다. 여신전문회사에서 1조4000억 원 늘어났고 백화점·자동차회사 등 판매회사에서 1000억 원 증가했다.
기관별로 살펴보면 예금은행의 가계대출 잔액은 916조 원으로 전분기 대비 11조4000억 원 증가했다. 주담대가 늘어나면서 증가폭도 작년 3분기 10조 원에서 1조 원 이상 커졌다. 상호저축은행 등 비은행예금취급기관은 기타대출 감소규모가 커지면서 가계대출이 전분기보다 5조8000억 원 줄어든 317조9000억 원을 기록했다. 보험사 등 기타금융기관의 가계대출 잔액(534조4000억 원)은 주담대·기타대출 감소에 전 분기 대비 1조 원 늘어나는데 그쳤다.
서정석 한은 금융통계팀장은 주담대가 15조 원 이상 늘어난 데 대해 “서울 입주물량이 4분기에 몰렸기 때문”이라며 “작년 연간 가계대출 증가 폭은 전반적인 주택 거래 부진 등의 영향으로 2022년을 제외하면 2003년 통계작성 이래 가장 작았다”고 설명했다.
신생아 특례대출에 대해 서 팀장은 “1월 29일 시행된 뒤 현재까지 상황을 보자면 대환 용도가 대부분이라 특례보금자리론과 비교해 가계대출 증가에 미치는 영향은 작은 것 같다”고 분석했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보