




)

20대 직장인 A는 종신보험을 사망 후 가족을 위한 상품으로 여겨 가입할 필요성을 느끼지 못했다. 그러나 보험료를 완납하면 생전에 납입보험료를 생활자금으로 활용할 수 있다는 사실을 알게 되면서 관심을 갖게 됐다.
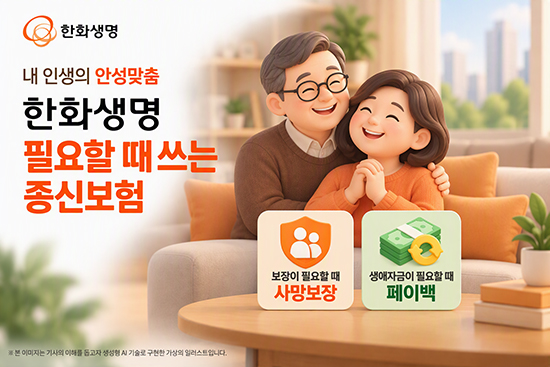
4일 보험업계에 따르면 사망보장에 생애자금 활용 기능을 결합한 종신보험이 등장하면서 2030세대의 가입 비중이 높게 나타나고 있다. 한화생명이 지난달 14일 출시한 ‘한화생명 필요할때 쓰는 종신보험’의 2030세대 가입 비중은 31%로 일반 종신보험(16%)의 약 두 배를 기록했다.
이번 분석은 출시일부터 이달 3일까지 약 3주간 가입한 고객을 대상으로 진행했다. 50~60대 가입 비중은 신상품이 45%로 일반 종신보험(63%)보다 18%p 낮았다. 다만 특정 상품의 가입자 연령 분포를 비교한 결과인 만큼 2030세대 전체의 종신보험 가입이 늘어난 것으로 해석하기는 어렵다.
종신보험은 1990년대 초 국내 도입 이후 2000년대 초반까지 인기를 끌었으나 높은 보험료와 사망보장 수요 변화로 성장세가 둔화됐다. 이후 단기납 상품 등을 중심으로 판매가 다시 늘기도 했다.
최근에는 상품 구조에도 변화가 나타났다. 금융감독원은 9월 21일 가입 7년 시점에 해약환급률이 100%에 도달하는 ‘700종신보험’ 판매에 제동을 걸었다. 저축성 보험으로 오인할 우려 때문이다. 아울러 지난해 10월 사망보험금 유동화 제도를 도입해 일정 요건을 충족한 가입자가 사망보험금 일부를 생전에 연금처럼 활용하도록 했다. 올해 1월에는 대상 보험사를 확대했다.
[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
비혼·1인 가구 증가 등 인구구조 변화에 맞춰 보험사들도 사망보장과 생활자금을 결합한 상품을 선보이고 있다. 유족에게 남길 보험금보다 자신이 살아 있는 동안 자금을 활용할 수 있다는 점이 젊은 층의 관심 요인으로 꼽힌다. 다만 실제 가입 동기는 별도 확인이 필요하다.
사망보장 넘어 생활자금까지
한화생명의 이번 신상품은 보험료 완납 후 계약일로부터 20년 이내에 납입보험료의 100%를 생애자금으로 인출할 수 있다. 노후 생활비나 자녀 결혼자금 등에 활용할 수 있고 전액 인출 후에도 적립금이 증가하며 잔여 사망보장은 유지된다. 다만 언제든 원금을 찾을 수 있는 것은 아니다. 인출 조건과 인출 후 보장금액, 중도해지 환급금을 확인해야 한다. 종신보험은 보장성 보험인 만큼 적금이나 저축보험과 구분해야 한다.
20대 가입자의 평균 가입금액은 약 1300만 원, 월평균 보험료는 약 15만 원이었다. 60대는 동일한 보장금액 기준 월평균 21만 원으로 6만 원 높았다.
박화용 한화생명 상품마케팅팀장은 “최근 업계에서 사망보장은 물론 생애자금 활용 기능을 강화한 종신보험이 속속 출시되고 있다”며 “인출 시기나 금액 한도 등의 인출 조건은 상품별, 회사별로 다를 수 있으므로 고객의 라이프스타일에 맞는 상품을 고르는 것이 중요하다”고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보