




)

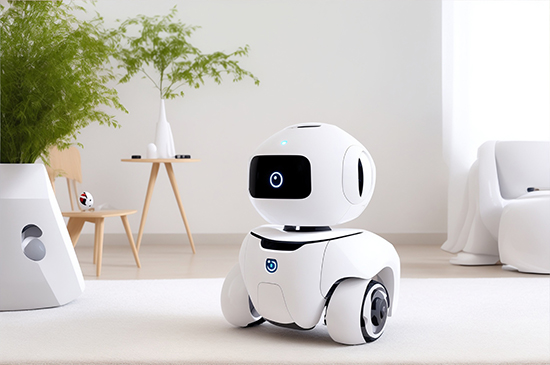
“책상 위에 놓인 약병을 나에게 가져다 줘.”
올해 5월 서울 코엑스에서 열린 AI EXPO에서는 휴머노이드 로봇이 음성 지시에 따라 다섯 손가락으로 약병을 집어 전달하고, 거동이 불편한 사람을 부축하는 시연이 눈길을 끌었다. 사람의 일상까지 파고든 로봇, 고장 났을 때 수리비는 누가 부담할까.
중국은 제조업과 물류·서비스 등 다양한 분야에서 지능형 로봇 도입을 확대하고 있다. 이와 함께 제조사 품질보증 기간이 끝난 뒤 발생하는 고장과 수리비용을 보장하는 보험도 선보였다. 여러 보험사와 재보험사가 위험을 나눠 맡는 공동인수체계도 구축했다.
보험연구원이 2일 발간한 ‘KIRI 글로벌 리뷰’에 따르면 중국 베이징에서는 올해 9월 지능형 로봇의 제조사 보증기간 종료 후 고장·수리 위험을 보장하는 연장보증보험의 첫 계약이 체결됐다. 베이징 금융감독관리국은 로봇과 바이오의약, 양산 전 시험·실증 등 3개 분야에 전문 공동인수체계를 출범시켰다. 세 분야에는 손해보험사 11곳과 재보험사 2곳이 참여했다.
첫 계약 대상은 베이징로봇금융리스회사가 보유한 바퀴형 로봇이다. 연장보증보험은 제조사 품질보증 기간이 끝난 뒤 발생하는 설비 고장에 따른 수리비와 부품 교체 비용 등을 보장한다. 로봇 운영기업의 유지·보수 비용 부담을 줄이기 위한 상품이다.
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
공동인수 방식은 복수의 원수보험사가 보험료와 인수위험을 분담하고 재보험사가 추가로 위험을 나누는 구조다. 지능형 로봇은 정밀부품의 수리·교체 비용이 높고 사용환경도 다양하다. 손해 통계가 충분히 축적되지 않아 개별 보험사가 대규모 위험을 단독으로 인수하기 어렵다는 점을 고려한 것이다.
운행 사고 넘어 로봇 자체 고장까지 보장
이번 보험은 기존 로봇보험과 보장 대상이 다르다. 기존 상품이 주로 로봇 운행 중 발생하는 제3자 배상책임에 초점을 맞췄다면, 중국 사례는 제조사 보증기간이 끝난 뒤 로봇 자체에 발생하는 고장 위험을 보장한다. 다만 보장 범위가 제조사 보증기간 종료 후 발생하는 고장·수리 위험이고 인공지능(AI) 알고리즘 오류나 로봇의 자율적 판단으로 발생한 제3자 배상책임까지 보장하는지는 확인되지 않아 기술적 위험 전반을 포괄하는 보험이 등장했다고 보기는 어렵다.
국내에는 실외이동로봇 의무보험이 있다. 한국로봇산업협회가 운영자와 보험계약을 체결하고 3개 손해보험사가 공동으로 인수하는 방식이다. 운행 중 제3자 배상책임 보장에 무게가 실려 있어 중국의 연장보증보험과는 성격이 다르다.
보험업계에서는 로봇보험이 시장에 자리 잡으려면 고장·수리 관련 데이터 축적을 통한 손해율 산출이 선행돼야 한다는 지적이 나왔다. 보험업계 관계자는 본지에 “로봇 관련 보험은 기존에 축적된 손해 통계가 부족해 위험을 평가하기 쉽지 않다”며 “고장·수리 사례가 쌓이고 위험평가 체계가 마련돼야 보험사들도 관련 위험을 안정적으로 인수할 수 있을 것”이라고 말했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보