




)

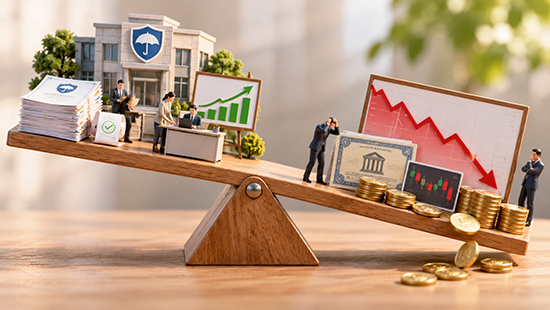
보험사들이 보험영업에서 이익을 내고도 투자 부문에서 손실을 입거나 수익이 줄면서 3분기 실적에 타격을 받았다. 롯데손해보험은 장기보험 흑자에도 투자자산 평가손실로 937억 원의 순손실을 기록했다. 주요 보험사들도 금리와 환율, 주식시장 변동성에 따른 투자손익 악화로 수익성이 흔들렸다.
17일 보험업계에 따르면 롯데손해보험은 올해 3분기 보험영업에서 전년 동기보다 46억 원 증가한 198억 원의 이익을 거뒀다. 주력인 장기보험에서 250억 원의 이익을 냈다.
그러나 투자 부문에서는 1392억 원의 영업손실이 발생했다. 수익증권의 자산가치 변동을 보수적으로 평가하고 국내외 금리 상승으로 금리부자산의 평가가치가 하락한 영향이다. 이에 따라 전체 영업손실은 1194억 원, 당기순손실은 937억 원으로 집계됐다.
금리가 오르면 기존에 보유한 채권 등의 시장가치가 하락할 수 있다. 롯데손해보험은 향후 시장이 안정되면 금리부자산의 평가손실이 회복될 것으로 기대하고 있지만 실제 회복 여부는 시장 상황에 달려 있다.
보험 본업에서는 올해 1~3분기 누적 보험영업이익 735억 원을 기록했다. 보험계약마진(CSM) 상각액도 1616억 원으로 전년 동기보다 53억 원 증가했다. CSM은 보험사가 보유한 계약에서 앞으로 얻을 것으로 예상하는 이익으로, 계약 기간에 걸쳐 이익으로 인식한다. 9월 말 CSM 잔액은 2조 2421억 원으로 직전 분기와 비슷했다.
한화생명·현대해상도 투자손익 악화

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
[관련 기사]
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
[관련 기사]
투자 부문의 부진은 다른 보험사에서도 나타났다. 다올투자증권이 17일 발간한 ‘보험업 3분기 실적 분석’에 따르면 한화생명은 보험손익에서 1000억 원의 흑자를 냈지만 투자손익에서 4620억 원의 손실을 기록했다. 전체 영업손실은 3620억 원, 당기순손실은 2170억 원에 달했다.
현대해상도 보험영업과 투자영업 실적이 엇갈렸다. 3분기 별도 기준 보험손익은 2632억 원으로 전년 동기보다 63.0% 증가했지만 투자손익은 278억 원 적자로 돌아섰다. 지난해 같은 기간에는 890억 원의 투자이익을 냈다.
대체투자와 구조화채권 평가손실이 주요 원인이다. 특히 9월 미국 금리 상승으로 구조화채권에 포함된 옵션의 평가가치가 변동한 영향을 받았다. 이에 따라 영업이익은 2354억 원으로 전년 동기보다 6.2%, 당기순이익은 1657억 원으로 9.5% 감소했다. 다만 최종 순이익은 흑자를 유지했다.
투자 부문에서 흑자를 낸 보험사들도 수익이 줄었다. 삼성화재의 3분기 투자손익은 2550억 원으로 전년 동기보다 23% 감소했고, DB손해보험은 1340억 원으로 56% 줄었다. 삼성생명도 4180억 원으로 24% 감소했다.
다만 투자손익 악화가 모두 순이익 감소로 이어지지는 않았다. 삼성생명은 보험손익 개선에 힘입어 순이익 7920억 원을 기록하며 전년 동기보다 10% 증가했다. DB손해보험도 3320억 원으로 13% 늘었다.
다올투자증권은 보험사들이 CSM 성장 기반을 유지하고 있지만 금융시장 변동성에 따른 투자손익과 순자산 변화가 향후 수익성을 가를 것으로 분석했다. 특히 순자산 감소는 배당가능이익 축소로 이어져 주주환원에도 영향을 줄 수 있다고 지적했다.
보험업종에 대한 ‘비중확대(Overweight)’ 의견은 유지했다. 다만 투자손익 변동성이 작고 배당 등 주주환원 계획을 예측할 수 있는 보험사를 중심으로 선별적인 접근이 필요하다고 판단했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보