





 퇴직연금 운용이 원금보장형에서 투자신탁 중심으로 빠르게 이동하는 가운데, 우리나라 역시 원리금보장형 중심 ...'))

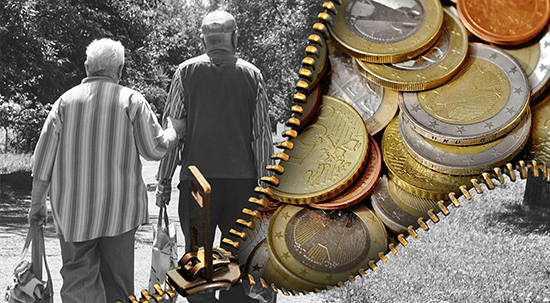
일본에서 물가 상승 등의 이유로 확정기여형(DC) 퇴직연금 운용이 원금보장형에서 투자신탁 중심으로 빠르게 이동하는 가운데, 우리나라 역시 원리금보장형 중심 운용에서 벗어나 실질 수익률 관리에 나서야 한다는 지적이 나왔다.
업계 한 관계자는 5일 본지에 “디폴트옵션이 퇴직연금 운용의 전환점이 될 수 있지만 성과는 결국 상품 구성과 가입자 이해도에 달려 있다”며 “DC형은 가입자가 직접 운용 책임을 지는 구조인 만큼 위험 수준과 상품 특성을 충분히 이해하지 못하면 장기 수익률 개선 효과도 제한될 수 있다”고 말했다.
디폴트옵션은 가입자의 별도 운용지시가 없는 경우 상품이 자동운용되는 제도다. TDF(타깃데이트펀드), 펀드, ETF(상장지수펀드) 등 장기투자 상품 활용에 대한 교육이 중요해지는 이유다.
그러나 이직·퇴직 시 자산 이전 교육은 여전히 취약하다. 한국에서는 이직·퇴직 과정에서 퇴직연금 관리가 느슨해질 수 있다는 점이 과제로 남아 있다. 이직이나 퇴직 이후 DC 자산이 자동이관 계좌에 방치될 수 있다는 지적이다. 일본 역시 자산 이전 교육이 충분히 이뤄지지 않고 있다. 보험연구원에 따르면 ‘자격 상실 시 자산 이전’ 교육을 받았다는 응답은 전체의 7.0%에 그쳤다.
앞서 보험연구원은 4일 발간한 KIRI 리포트에서 일본 DC형 퇴직연금 운용 구조가 인플레이션 대응형으로 바뀌고 있다고 분석했다. 일본 소비자물가지수(CPI)는 2025년 전년 대비 3.1% 상승했고, 2022년 이후 3년 연속 2%대 이상의 상승률을 기록했다. 저물가 구조가 흔들리면서 퇴직연금 가입자들 사이에서도 자산가치 하락에 대한 불안이 커지고 있다는 진단이다.
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
인플레이션 환경에서는 명목 수익률보다 물가를 뺀 실질 수익률이 중요해진다. 원금보장형 상품에만 의존하면 원금은 지켜도 실제 구매력은 줄어들 수 있다.
일본에서는 이러한 인식 변화가 퇴직연금 운용에 반영되고 있다. 원금보장형 투자 비율은 2021년 45.3%에서 2025년 30.8%로 낮아졌고, 관련 상품만 운용하는 가입자 비중도 32.1%에서 21.2%로 줄었다. 반면 외국주식을 포함한 투자신탁 비중은 12.4%에서 25.2%로 두 배 이상 증가했다. 우리나라 DC형 퇴직연금도 구조는 유사하며, 2023년부터 디폴트옵션을 도입해 투자 중심 운용으로 전환을 시도하고 있다.
다만 변화 속도에는 차이가 있다. 일본은 원금보장형 비중이 빠르게 낮아지고 투자신탁 비중이 확대되고 있다. 반면 우리나라는 디폴트옵션 도입 이후 실적배당형 상품 투자가 늘고 있지만, 여전히 원리금보장형 의존도가 높은 편이다. 퇴직연금이 노후자산 형성 수단으로서 실질 수익률을 충분히 확보하고 있는지 과제로 남는 대목이다.
기업의 디폴트옵션도 양국 모두 중요한 변수다. 일본은 지정운용방법을 채택한 기업 가운데 투자신탁을 디폴트옵션으로 설정한 비율이 2022년 9월 말 31%에서 2024년 9월 말 36%로 높아졌다. 하지만 여전히 상당수 기업은 원금보장형 상품을 지정하거나 디폴트옵션을 설정하지 않아 인플레이션 대응에는 한계가 있다는 평가가 나온다.
한국 역시 디폴트옵션이 퇴직연금 운용의 전환점이 될 수 있지만, 제도의 성과는 상품 구성과 가입자 이해도에 달려 있다.
업계 관계자는 “일본 사례는 국내 DC형 퇴직연금에도 중요한 시사점을 준다”며 “인플레이션 환경에서는 단순한 원금 보전보다 실질 구매력을 지키는 운용이 중요하다”고 말했다. 아울러 “퇴직연금을 단순히 쌓아두는 돈이 아니라 노후 자산으로 불릴 수 있도록 관리하는 방향으로 전환할 시점”이라고 덧붙였다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보