




)

코스피가 4분기 들어서도 높은 변동성을 이어갈 가능성이 커진 가운데 6500~8300선이 주요 등락 범위가 될 것이란 전망이 증권가에서 나왔다. 실적이 지수 하단을 받치지만 미국 실질금리 상승이 밸류에이션 부담으로 작용하면서 상단은 제한될 수 있다는 분석이다.
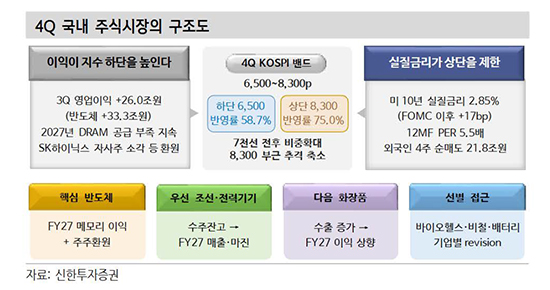
신한투자증권은 30일 발간한 ‘한국 주식시장 전략’ 보고서에서 4분기 코스피 예상 범위를 6500~8300선으로 제시했다. 그러면서 7000선 아래에서는 반도체와 조선, 전력기기 등 이익 가시성이 높은 업종을 중심으로 비중을 확대하고, 지수가 상단에 접근할수록 실적 전망이 실제로 상향되는 업종으로 투자 대상을 좁히는 전략을 제시했다.
신한투자증권은 4분기 증시를 ‘높아진 바닥, 낮아진 천장’으로 표현했다. 3분기 실적이 예상보다 견조하게 나오면서 지수 하단을 끌어올렸지만, 미국 실질금리 상승이 주가수익비율(PER) 확장을 막아 상단을 제한할 가능성이 있다는 의미다.
실적 측면에서는 반도체의 역할이 압도적이다. 신한투자증권은 3분기 코스피 상장사 영업이익 증가분 가운데 반도체가 사실상 대부분을 차지했다고 분석했다. 반도체를 제외하면 전체 이익 개선 폭이 크게 줄어드는 만큼 코스피 하단을 지지하는 핵심 업종도 반도체라는 설명이다.
반도체 실적 개선이 일회성에 그치지 않을 가능성도 제기했다. 내년 DRAM 수요 증가율이 공급 증가율을 웃돌면서 공급 부족이 이어질 것이라는 전제 하에 가격 상승률은 올해보다 둔화될 수 있지만 수급 자체가 여전히 타이트해 매출과 이익 가시성이 높다는 분석이다.


[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27

[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26

[관련 기사]
- [부(富)의 지도 2025 ⑦]한강+숲+문화… 강북 신흥부촌 결정판 성수
2025-10-16
- ‘베아제·우루사’ 아버지… 윤영환 대웅제약 창업주 88세로 별세
2022-08-20
- 윤재승 회장 없는 대웅제약, 의약 개발 사활… 亞 4개국 진출도
2022-05-12
- 대웅제약 떠난 ‘막말논란’ 윤재승 회장… 헬스케어 기업 미래는
2020-10-04
- 젊은피 전승호 패착인가…호실적 해외사업 적자행렬
2019-02-13
- 뱉은말은 사직서로 주워담을 수 없다
2018-08-30
반도체를 이을 투자처로는 조선과 전력기기를 꼽았다. 두 업종은 이미 확보한 수주잔고가 내년 실적으로 이어질 가능성이 높기 때문에 다른 업종보다 이익 전망의 가시성이 높다고 보았기 때문이다. 일부 조선사와 전력기기 업체는 현재 수주잔고만으로도 내년 예상 매출을 1년 이상 충당할 수 있는 수준으로 평가했다.
신한투자증권은 미국 10년물 실질금리가 약 2.85%까지 올라 2008년 이후 가장 높은 수준에 근접했다고 분석했다. 명목금리보다 물가 영향을 제외한 실질금리가 높아질수록 미래 이익의 현재가치가 낮아져 주식의 밸류에이션 부담이 커진다. 따라서 금리가 지수 상단을 막는 주요 변수가 될 것으로 예상했다.
7000선 아래는 확대… 8000선 넘으면 실적 선별
신한투자증권은 지수 수준에 따라 투자전략도 달리 가져갈 필요가 있다고 전망했다. 구체적으로 코스피가 7000선 아래로 내려갈 경우 실적 가시성이 높은 반도체와 조선, 전력기기 중심으로 비중을 늘리는 전략이 유효하다고 판단했다.
반대로 지수가 8000선을 넘어 8300선에 가까워질수록 단순한 지수 상승에 기대기보다 실제 이익 전망이 상향되는 업종으로 포트폴리오를 압축해야 한다고 봤다. 밸류에이션 부담이 커지는 구간에서는 시장 전체가 함께 오르기보다 실적이 뒷받침되는 종목을 중심으로 차별화될 가능성이 높기 때문이다.
수출 증가 역시 업종 선택의 기준이 될 수 있다. 다만 단순히 수출이 늘어난 업종보다 수출 증가가 2027년 이익 개선으로 이어지는지를 따져야 한다는 게 보고서의 판단이다. 화장품과 전력기기, 비철금속, 바이오헬스 등은 최근 수출 증가세가 두드러졌지만 주가 상승으로 이어질지는 이익 전망 개선 여부에 달려 있다는 설명이다.
신한투자증권은 4분기 시장이 3분기 실적 발표와 내년 이익 전망 조정, 이후 금리와 할인율 변화에 따라 움직일 것으로 전망했다. 코스피가 7000선 아래로 내려가면 실적이 확인되는 업종을 중심으로 비중을 확대하고, 8000선 이후에는 이익 전망이 실제로 개선되는 업종으로 투자 대상을 좁힐 필요가 있다고 내다봤다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보