




의 속병이 깊어지고 있다. 차주의 상환 능력이 한계에 다다르며 연체가 90일 이상 이어지는 ‘장기 부실’ 채권이 늘어난 데다, 리스...'))

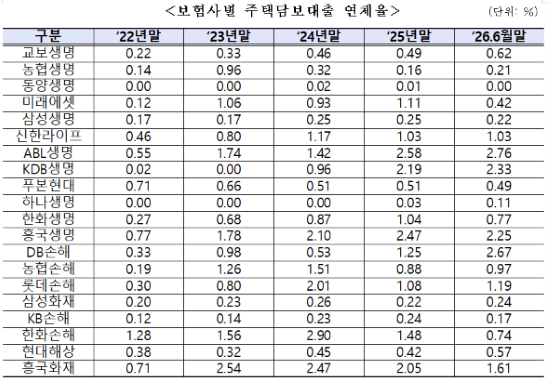
보험사가 주택담보대출(주담대)로 속앓이를 하고 있다. 차주의 상환 능력이 한계에 다다르며 연체가 90일 이상 이어지는 ‘장기 부실’ 채권이 늘어났고, 리스크 방어막인 대손충당금 적립률마저 낮아졌다. 일부 보험사 연체율은 2%대를 넘어서며 회사별 건전성 편차와 손실 흡수 능력 저하에 대한 우려가 커지는 상황이다.
국회 정무위원회 소속 박성훈 국민의힘 의원이 6일 금융감독원으로부터 제출받은 ‘최근 5년간 보험업권 가계대출 건전성 현황’ 자료에 따르면, 올해 6월 말 기준 보험업권 주담대 잔액은 52조 원으로 집계됐다. 2022년 말 51조 원을 기록한 이후 현재까지 보합세를 유지 중이다.
주담대 연체 금액은 2024년 말 2105억 원까지 불어난 후 정체 양상을 보이며 올해 6월 말 기준 1921억 원으로 줄었다. 전체 연체율도 2024년 말부터 0.4%대를 이어가며 외형상 안정세를 이어갔다.
문제의 핵심은 연체의 ‘고질화’다. 올해 6월 말 기준 30일 이상 연체액(1921억 원) 가운데 90일 이상 넘긴 장기 연체액이 1071억 원(55.8%)에 달했다. 2022년 말 49.3%(637억 원)였던 장기 연체 비중이 4년 새 6.5%p가량 늘어난 것으로, 대출 상환 능력이 한계에 부딪힌 차주들의 부실 상태가 장기화되고 있음을 보여준다.
보험사별 연체율 격차도 크게 벌어졌다. 올해 6월 말 기준 ABL생명의 주담대 연체율은 2.76%로 최고치를 찍었고, DB손해보험(2.67%), KDB생명(2.33%), 흥국생명(2.25%) 등도 업권 평균(0.4%)을 크게 상회했다.
특히 DB손해보험은 2022년 말 0.33%에 불과했던 연체율이 올해 6월 말 2.67%로 약 8.1배 치솟았다. 연체 금액도 34억 원에서 82억 원으로 불어났다.
연체 금액 자체로는 삼성생명이 503억 원으로 가장 컸고, 한화생명(391억 원), 삼성화재(296억 원), 현대해상(223억 원), 교보생명(116억 원) 순이었다.
리스크 방어막 역할을 하는 대손충당금 적립률도 하락세로 돌아섰다. 보험업권 주담대 충당금 적립률은 지난 2년간 46% 수준을 유지했으나, 올해 6월 말 기준 41%로 전년 말 대비 5%p 떨어졌다.
금감원 측은 주담대 특성상 담보 처분을 통한 채권 회수가 용이해 타 대출에 비해 충당금 적립금 적립률이 낮게 형성된다는 입장이지만 손실 흡수 능력 약화에 대한 우려는 지우기 어렵다.
이에 금융당국은 LTV(담보인정비율)가 높은 주담대의 자본 부담률을 인상하는 등 보험권 주담대 건전성 강화를 위한 제도 개선에 착수한 상태다.
박성훈 의원은 “겉으로 보이는 연체율 착시 뒤에 장기 연체와 특정 보험사의 부실 위험이 가려져 있다”며 “금융당국은 착시를 부르는 총량 통계에서 벗어나 장기 연체 비중과 보험사별 건전성 편차를 정밀 분석해 정밀 타격형 감독을 강화해야 한다”고 지적했다.
[관련 기사]
- 사이몬 이국노 대표, 12월의 자랑스러운 ‘중소기업인’
2015-12-27
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27

[관련 기사]
- 스타벅스 美본사 "부적잘한 마케팅" 5·18단체에 사과
2026-06-07
- [사설] 스타벅스 악용한 국민의힘, 혐오 부추기는 뺄셈 정치
2026-05-26
- 정용진 “모든 책임은 나에게”… ‘5·18 탱크데이’ 사과
2026-05-26
- 고개 숙인 정용진, “모든 게 제 잘못”
2026-05-26
- 정용진 회장 직접 등판… 스벅 논란 수습 분수령 될까
2026-05-25
- 스타벅스 '탱크데이' 논란 소셜미디어에서도 확산
2026-05-23
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보