




)

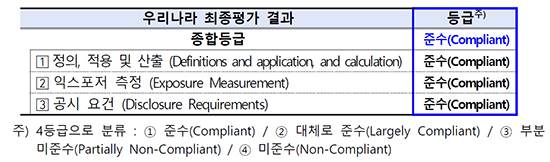
한국의 은행 자본규제 체계가 국제 금융감독기구의 평가에서 최고등급을 받았다. 은행의 과도한 부채 확대를 억제하는 단순기본자본비율 규제가 국제기준에 부합한다는 평가다. 다만 내년에는 은행의 자산별 위험을 측정하는 위험가중자산(RWA) 규제이행평가가 예정돼 있어 금융당국의 대응 역량이 다시 시험대에 오를 전망이다.
금융감독원은 14일 바젤은행감독위원회(BCBS)가 한국의 단순기본자본비율 규제이행평가(RCAP)에서 종합등급과 세부 평가 부문 모두 최고등급인 ‘준수(Compliant)’를 부여했다고 밝혔다.
다만 내년 진행될 RWA 평가는 이번과 성격이 다르다. 올해는 은행이 전체 위험노출액에 비례해 최소한의 자본을 확보하도록 하는 규제를 점검했다면, 내년에는 대출·투자자산의 위험을 구분해 자기자본 부담을 계산하는 규정이 국제기준에 맞는지를 평가한다.
RWA는 은행이 보유한 자산을 위험 정도에 따라 평가한 금액이다. 같은 100억 원을 대출하더라도 신용도가 높은 기업과 부실 위험이 큰 기업의 위험 수준은 다르다. 은행은 이를 반영해 필요한 자기자본을 확보해야 한다. 따라서 이번 최고등급과 별개로 내년에는 국내 감독규정의 위험 측정 방식이 국제기준에 부합하는지 검증받아야 한다.
바젤위원회는 은행 건전성에 관한 국제기준을 마련하는 협의체다. 1974년 독일 헤르슈타트 은행 파산을 계기로 설립했으며, 스위스 바젤의 국제결제은행(BIS)에 사무국을 두고 있다. 1988년 바젤Ⅰ을 시작으로 바젤Ⅱ·Ⅲ를 마련해 은행의 자기자본과 위험관리 기준을 강화해 왔다.

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
바젤위원회는 13일 한국을 비롯해 영국·일본·호주·캐나다·스위스 등 6개국의 평가 결과를 공개했다. 이번에는 하나의 평가단이 여러 국가를 동시에 평가하는 방식을 처음 도입했다.
한국은 규제의 정의·적용·산출, 위험노출액 측정, 공시요건 등 3개 세부 부문에서 모두 최고등급을 받았다. 바젤위원회는 국내 규제체계가 국제기준을 충실히 반영하고 있다고 판단했다.
단순기본자본비율은 은행의 기본자본(Tier 1)을 총 위험노출액으로 나눈 비율로, 최소 3% 이상 유지해야 한다. 은행의 총 위험노출액이 100조 원이라면 기본자본을 최소 3조 원 확보해야 한다는 의미다. 위험노출액에는 대출과 유가증권뿐 아니라 파생상품, 지급보증 등 일정한 장부외 거래도 포함한다.
이 규제는 2008년 글로벌 금융위기 이후 중요성이 커졌다. 당시 일부 은행은 자본비율이 양호했지만 과도한 차입으로 금융위기에 취약한 모습을 드러냈다. 이에 바젤Ⅲ는 기존 자기자본비율을 보완하고 무분별한 자산 확대를 억제하기 위해 단순기본자본비율을 도입했다.
국내 은행은 2015년부터 해당 비율을 분기별로 산출·공시하고 있으며, 금융당국은 2018년부터 이를 경영지도비율로 도입했다.
과거 평가에서 한국은 2016년 자본규제, 2024년 거액익스포저 규제 모두 ‘대체로 준수’ 등급을 받았다. 반면 올해는 종합등급과 세부 항목 모두 최고등급을 획득했다. 다만 평가 대상이 달라 동일한 규제의 등급 상승으로 볼 수는 없다.
국제기준과의 차이도 일부 확인됐다. 미확정 신용장의 신용환산율이 한국은 20%, 바젤기준은 50%였다. 그러나 바젤위원회는 시장에 미치는 영향이 미미하다고 판단해 최종 등급에는 반영하지 않았다.
금감원은 평가 과정에서 국내 규제체계의 취지를 설명하고 필요한 사항은 시행세칙 개정 등으로 보완했다고 밝혔다.
이번 최고등급은 국내 은행들의 재무건전성이 세계 최고라는 의미는 아니다. 평가 대상은 개별 은행의 자본 수준이 아니라 국내 감독규정과 국제기준의 일치 여부이기 때문이다.
금감원은 이번 평가를 통해 국제기준 정합성을 공식 확인했다고 평가했다. 앞으로 바젤기준의 개정 동향을 점검하고 내년 위험가중자산 규제이행평가에도 차질 없이 대응할 방침이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보