





)

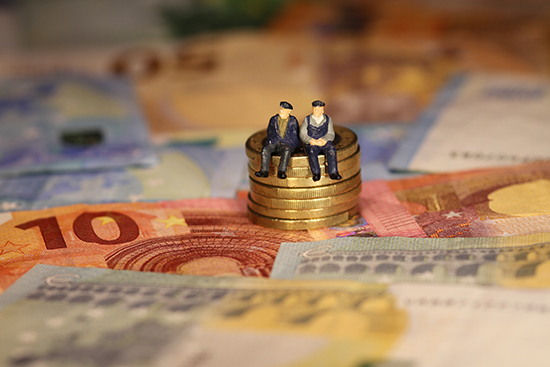
퇴직연금 시장 규모가 140조 원을 넘어섰지만 가입자 10명 중 7명은 원리금보장형 상품에 돈을 맡기고 있는 것으로 나타났다. 금융당국과 노사정이 기금형 퇴직연금 도입을 추진하는 배경에도 낮은 수익률 문제가 여전하다는 분석이다.
한국금융연구원은 6일 발간한 ‘기금형 퇴직연금 활성화 추진에 따른 고려사항’ 보고서에서 현재 확정기여형(DC) 퇴직연금 가입자 상당수가 투자 기회를 충분히 활용하지 못하고 있다고 지적했다.
보고서에 따르면 지난해 말 기준 DC형 퇴직연금 적립금은 141조6000억 원이다. 이 가운데 67.0%인 94조8000억 원이 원리금보장형 상품에 머물러 있다. 주식형 펀드나 상장지수펀드(ETF) 등 실적배당형 상품에 투자할 수 있음에도 상당수 가입자가 사실상 예금 중심 운용을 선택하고 있는 것이다.
연구원은 금융지식 부족과 투자 결정에 대한 부담이 가입자들을 원리금보장형 상품에 머물게 하는 주요 요인이라고 짚었다.
정부가 2022년부터 디폴트옵션(사전지정운용제도)을 도입했지만 기대만큼 효과를 내지 못했다는 평가도 나왔다. 디폴트옵션은 가입자가 별도의 운용 지시를 하지 않으면 사전에 지정한 상품으로 적립금을 자동 운용하는 제도다. 미국과 영국에서는 생애주기펀드(TDF) 같은 실적배당형 상품을 주로 활용하지만 국내에서는 원금 손실을 우려한 가입자들이 원리금보장형 상품을 선호하면서 제도 효과가 제한적이었다는 분석이다.

[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
[관련 기사]
실제로 지난해 말 기준 디폴트옵션으로 운용되는 자금은 전체 DC형 퇴직연금의 24.3%에 그쳤다. 그마저도 88.9%가 원리금보장형 상품에 집중됐다. 자동투자 제도를 도입했음에도 가입자들이 적극적인 투자보다 안정성을 선택한 결과다.
이에 따라 노사정은 올해 2월 기금형 퇴직연금 도입에 합의했다. 기금형 퇴직연금은 가입자가 개별 금융상품을 직접 선택하는 현재 DC형과 달리 전문 운용기구가 적립금을 통합 관리·운용하는 방식이다. 가입자 입장에서는 투자 판단 부담을 줄일 수 있고, 운용 규모를 키워 장기 투자와 분산투자 효과를 높일 수 있다는 장점이 있다. 업계에서는 “국민연금처럼 전문가가 대신 굴려주는 구조에 가깝다”고 설명한다. 호주의 슈퍼애뉴에이션이나 영국의 마스터트러스트가 이와 유사하다.
연구원은 기금형 퇴직연금이 단순히 새로운 제도를 추가하는 데 그쳐서는 안 된다고 지적했다. 가입자의 선택 부담을 줄이고 장기 투자 수익률을 높일 수 있는 대표 운용체계로 자리 잡아야 한다는 것이다.
아울러 기금형 퇴직연금이 성공적으로 안착하기 위해서는 감독체계와 가입자 보호장치를 함께 강화해야 하며, 운용기관에 대한 관리·감독과 이해상충 방지 장치를 충분히 마련해야 한다고 강조했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보