




 성장의 지속 가능성과 주요국의 금리 인상 기대, 채권시장 자금 수급에 따라 달라질 것이라는 전망이 나왔다. 고금리에도 ...'))

내년 주식시장의 향방은 인공지능(AI) 성장의 지속 가능성과 주요국의 금리 인상 기대, 채권시장 자금 수급에 따라 달라질 것이라는 전망이 나왔다.
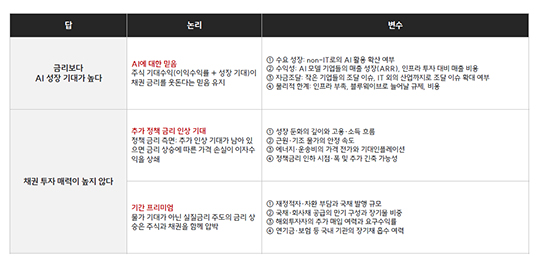
SK증권은 10일 발간한 ‘2027년 주식시장 전망’ 보고서에서 내년 주식시장에서 주목해야 할 핵심 변수가 AI 성장에 대한 신뢰, 정책금리 인상 기대의 정점 통과 여부, 장기채권의 기간 프리미엄 등 세 가지라고 발표했다.
고금리에도 증시 상승을 뒷받침했던 AI 투자 기대가 흔들리거나 금리 환경이 바뀌면 투자자금의 흐름에도 변화가 나타날 수 있다는 분석이다. 특히 AI 기업의 수익성뿐 아니라 자금조달 여건과 전력망 부족 등 투자 확대를 가로막는 요인까지 살펴야 한다는 지적이다.
SK증권은 올해 미국 국채 10년물 금리가 5%를 넘어섰는데도 증시가 견조했던 배경으로 AI 성장 기대와 낮은 채권 투자 매력을 꼽았다. AI 기업의 성장 가능성이 금리 부담을 상쇄했고 채권은 추가 금리 인상에 따른 가격 하락 위험으로 주식의 대안이 되지 못했다는 설명이다.
첫 번째 변수는 AI 투자가 실제 수익으로 이어지느냐다. SK증권은 AI 성장의 지속 가능성을 판단할 기준으로 수요와 수익성, 자금조달, 전력망 등 물리적 제약을 제시했다.

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20
[관련 기사]
- 오익근 대신증권 대표 3연임 성공… 2년 더 이끈다
2024-03-21
- 회장보다 연봉 2배 높은 과장…다올투증 윤태호 과장 42억 원 수령
2024-03-17
- 이어룡 ‘국내 10번째’ 종합금융투자사에 도전장
2023-09-25
- 금감원 ‘디스커버리 펀드’ 9월 전면 재검사 착수
2023-08-27
- 젊어지는 재계… 1970년대생 ‘회장·부회장’ 60명 넘어
2023-08-23
[관련 기사]
- 프로야구 KIA 정해영, 올스타 팬투표 최다득표
2024-06-17
- 봉중근, 예능 ‘우리는 식구당’ 등판… 아이돌 그룹 ‘탄’과 색다른 케미
2022-03-27
- 봉중근, 만취상태 전동킥보드 타다 면허취소
2021-11-23
- 류현진, 페이스북 통해 아이스 버킷 챌린지 동참
2014-08-21

[관련 기사]
- BBQ, 스페인에 헤드쿼터 설립… 유럽시장 공략 강화
2025-12-08
- 2025년 경력직 공채… BBQ, 해외 시장 겨냥 인재 확보
2025-09-08
- BBQ, 콜롬비아 진출… 아메리카 전역 K-푸드 벨트 구축
2025-08-26
- 윤홍근 BBQ 회장, 김상옥의사기념사업회 13대 회장 취임
2025-03-06

[관련 기사]
- 홍명보호 이라크 3-2 꺾고 5부능선 넘었다… 북중미 직행 청신호
2024-10-16
- ‘홍명보호’ 96위 팔레스타인에 충격의 무승부 … 경기장 팬들 야유
2024-09-06
- 외국인만 약 100명 가량 살핀 축구협회… 결국 돌고돌아 홍명보
2024-07-07
- [박병헌의 스포츠 세상] 국민도 함께한 한국 축구의 애환
2024-05-23
GPU 임대 가격 상승 등 AI 수요는 견조하지만 투자비용 부담도 커지고 있다. SK증권은 마이크로소프트를 제외한 주요 대형 클라우드 기업들의 2027년 잉여현금흐름(FCF)이 마이너스를 기록할 것으로 전망했다. 잉여현금흐름은 영업활동으로 벌어들인 현금에서 설비투자 등을 제외한 금액이다.
올해 7월 로이터가 금융정보업체 LSEG의 시장 전망치를 분석한 결과 미국 주요 기술기업 5곳의 영업현금흐름은 2025~2027년 약 3400억 달러 증가하지만 설비투자 증가액은 5340억 달러에 이를 것으로 추산됐다. 투자 확대에 따른 외부 자금조달 부담이 커질 수 있다는 의미다.
두 번째 변수는 주요국의 금리 인상 기대가 정점을 지나는 시점이다. 채권시장에는 향후 12개월간 주요국의 기준금리 1~2차례 추가 인상 기대가 반영돼 있다. 인상 기대가 약해지면 채권의 투자 매력이 높아져 주식시장으로 향하던 자금이 분산될 수 있다.
SK증권은 내년 경기를 침체가 아닌 성장 둔화로 전망했다. 다만 물가 부담으로 금리 하락은 중단기 채권부터 나타나고 장기금리는 상대적으로 더디게 내려갈 것으로 내다봤다.
세 번째 변수는 장기채권의 기간 프리미엄이다. 투자자가 장기채 보유에 따른 금리 변동과 물가 불확실성을 감수하는 대가로 요구하는 추가 수익률을 뜻한다. 금리 인상 기대가 낮아져도 미국의 재정적자와 국채 발행 증가, 빅테크의 회사채 공급 확대가 이어지면 장기금리는 높은 수준을 유지할 수 있다.
AI 투자 조정 가능성을 판단할 지표로는 AI 기업 매출과 GPU 임대 가격, 하이일드 신용스프레드 등을 제시했다. 하이일드 신용스프레드는 신용도가 낮은 기업의 채권금리와 안전자산 금리의 차이로, 확대될수록 자금조달 부담이 커진다. SK증권은 하이일드 스프레드 확대 신호가 나타났지만 기술·커뮤니케이션 업종에 국한돼 있어 전반적인 투자 위축으로 판단하기는 이르다고 평가했다.
산업통상부가 이달 1일 발표한 ‘2026년 10월 수출입 동향’에 따르면 한국의 반도체 수출액은 564억4000만 달러로 전년 동월보다 259.4% 증가했다. 전체 수출액의 약 49%다. 글로벌 AI 설비투자가 한국 수출을 뒷받침하는 만큼 빅테크의 투자 변화는 국내 반도체 산업에도 영향을 미칠 수 있다.
SK증권은 주식시장의 방향을 단정하기보다 AI 수요와 금리, 신용시장 지표를 함께 살펴야 한다고 강조했다. 내년 증시에서는 AI 투자 수익성과 자금조달 여건, 금리 변화가 주요 관전 요인이 될 전망이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보