





)


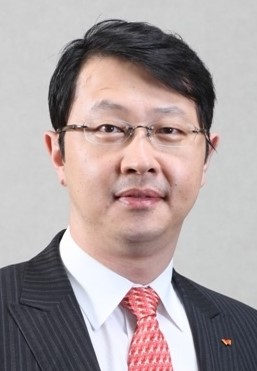
KDB생명보험(이하 KDB생명)이 내리 3년째 ‘민원왕’이라는 굴레를 벗어내지 못한 채 힘겨운 행보를 이어가고 있다. 보유 계약이 비교적 적음에도 불구하고 대형 보험사를 가뿐히 제칠 정도로 각종 민원이 KDB생명쪽으로 몰렸다는 의미다. 더욱이 실적마저 저조해 취임 1주년을 맞은 최철웅 KDB생명 대표의 고민이 갈수록 깊어지고 있다.
업계 평균 7배에 육박하는 민원 수
15일 생명보험협회 공시에 따르면 지난해 23개 생명보험사에 총 2만4522건의 민원이 제기돼 2020년 2만9172건보다 4650건(15.9%) 감소한 것으로 집계됐다. 작년 9월부터 ‘금융소비자보호법(이하 금소법)’의 본격 시행으로 감시망이 보다 촘촘해진 영향을 받은 것으로 해석된다. 절대 민원 건수로는 삼성생명이 4315건으로 가장 많았고, KDB생명이 4311건으로 그 뒤를 이었다.
특히 KDB생명의 민원 ‘보유계약 10만건당 환산 건수’(이하 환산 건수)는 230건으로 민원 발생 빈도가 가장 높았다. 2020년 232건 대비 0.9% 줄었으나 생명보험업계 평균 34.2건의 무려 7배에 달했다. 업계 2위인 BNP파리바카디프(71.4건)과 비교해도 3배 이상 차이가 났다. 작년 한 해 KDB생명의 민원 환산 건수는 1분기 54건, 2분기 56건, 3분기 59건, 4분기 60건으로 매 분기 꾸준히 증가세를 나타냈다.
이처럼 압도적인 민원 발생은 KDB생명의 판매 채널에서 비롯된 것으로 풀이된다. 지난해 4분기 민원 1098건 가운데 1044건(95%)이 판매 관련 내용이었다. 이는 보험 계약 과정에서 설명이 부족하거나 허위·과장한 불완전판매가 많았기 때문으로 해석된다.


[관련 기사]
- 50조 수혈 ‘2차 메가프로젝트’ 가동… “바이오·AI 화력 집중”
2026-04-14
- 월급 12만원 증권맨, 100억 창업주로… 미래에셋 박현주 회장
2025-12-31
- 미래에셋운용 글로벌 운용자산 360조 돌파
2024-09-25

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- HK이노엔 조직문화 선도해… 준법경영 어워즈 대상 수상
2026-02-06
- HK이노엔 케이캡 미국 FDA 신약 허가 신청
2026-01-13
- HK이노엔 ‘케이캡’ 일본 사업권 인수
2025-12-15
- HK이노엔·한국화이자제약… 코로나 백신 국내 유통 계약
2025-09-04
- 미국시장에서 P-CAB 韓·日대전…케이캡 FDA 연내 신청
2025-08-10
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
[관련 기사]
- 2PM 우영, 5·6월 日 4곳 대도시 단독공연 노래·춤 팡팡
2023-05-18
- ‘대세 배우’된 2PM 준호, 이번엔 로코킹 도전
2022-08-04
- ‘군백기’마친 준호… 2PM 완전체 컴백과 배우 복귀에도 재시동
2021-04-06
실제로 업계에 따르면 작년 한 해에만 200명 이상의 전속 설계사와 60명에 가까운 직원이 KDB생명을 떠났다. 전속 설계사가 대거 이탈하면서 다수를 상대로 한 브리핑 영업이 많은 법인보험대리점(GA) 채널 의존도가 그만큼 높아졌음은 물론이다.

|
| ▲ 크게 보기=이미지 클릭 / [그래픽=임수진 기자] ⓒ스카이데일리 |
KDB생명의 한 관계자는 “영업 특성상 불완전판매 가능성이 있는 GA 브리핑 영업이 어느 정도 비중을 차지하며 민원대행업체 관련 이슈 등으로 민원 발생이 높아진 것으로 보인다”며 “지속적인 금융소비자 교육 강화와 해피콜, 자체 클린콜 실시 강화, 예방 교육, 민원대행업체 공동대응 참여 등 전방위적 방안을 마련·시행 중”이라고 해명했다.
실적 부진에 매각도 차일피일 미뤄져
KDB생명은 2019년과 2020년에도 환산 건수 기준 민원 발생 1위 기업이라는 '오명'을 뒤집어쓴 바 있다. 이에 민원 감소와 경영 정상화 등의 중책을 맡을 인물로 낙점된 최철웅 대표가 취임한 것이 지난해 3월이다. 최대표는 취임 당시 민원이 많은 GA에 영업 규제를 강화하고 ‘클린 센터’ 운영으로 소비자를 보호하겠다는 강한 의지를 내비쳤다. 하지만 아직도 눈에 띌만한 성과는 보이지 않는다는 것이 대체적 평가다.
KDB생명의 실적을 들여다보면 수익성과 건전성까지 악화일로로 치닫고 있다. KDB생명의 지난해 3분기 누적 순이익은 163억원으로 전년 동기 대비 80% 가량 감소했다. 월납 초회 보험료는 2020년 232억원에서 지난해 190억원으로 20% 가량 줄었다. 보험사의 재무건전성을 보여주는 지급여력(RBC) 비율은 2019년 말 215.12%에서 작년 9월 말 기준 188.76%로 떨어졌다. 보험금 지급 의무를 이행하기 위한 기준 100%를 넘었으나 생명보험사 RBC 비율 261.8%에도 한참 못 미쳤다.
이같은 영향 때문인지 현재 진행 중인 KDB생명의 매각 절차는 1년이 넘도록 마침표를 찍지 못하고 있다. KDB산업은행은 2020년 12월 기관전용 사모펀드(PEF) 운용사 JC파트너스와 KDB생명 주식매매계약(SPA)을 체결했으며, 작년 6월 금융당국에 대주주 적격성 심사를 신청했다. 하지만 절차는 차일피일 미뤄지고 있다.
매각이 지연되는 또 다른 이유로 금융위원회(금융위)가 JC파트너스의 자금 조달 능력을 의심하고 있기 때문이라는 관측도 제기되고 있다. JC파트너스가 보유한 또 다른 보험사 MG손해보험의 자본 확충이 원활하지 않기 때문이라는 것이다. 지난해 말 금융위는 MG손해보험의 경영개선계획안을 조건부 승인했으나 이를 제대로 이행하지 않은 탓에 올해 1월 경영개선명령을 내린바 있다. JC파트너스와 MG손해보험은 자본 확충을 포함한 경영개선계획안을 최근 금융위에 다시 제출했다.

KDB산업은행과 함께 KDB칸서스밸류사모투자전문회사를 통해 KDB생명보험 지분을 보유했던 칸서스자산운용은 올 1월 법원에 주식 매각 금지 가처분 신청을 했다. KDB산업은행은 지금껏 KDB생명에 1조원 가까운 거액을 투입해놓고도 사모펀드에 이를 2000억원에 매각하는 바람에 지금도 ‘헐값 매각’ 비판을 받고 있다.
한편, JC파트너스는 금융당국에 KDB생명을 인수하기 위한 대주주 적격성 심사를 속히 매듭져 달라고 요청했다. JC파트너스는 이달 10일 입장문을 통해 “KDB생명의 생존과 성장을 위해서는 조속히 인수자가 결정돼야 한다”며 “JC파트너스가 최선의 대안”이라고 밝혔다.
금융당국의 우려와 달리 JC파트너스측은 “인수 자금과 증자 대금 확보를 마쳐 KDB생명의 경영 정상화를 빠르게 진행할 수 있다”며 “신사업을 포함한 미래 전략도 세워 놓았고 이를 기존 인력과 함께 실행해 나갈 전문가 그룹을 구성했다”고 강조했다.
JC파트너스측은 MG손해보험과 관련해 “금융당국이 KDB생명을 승인하지 않기 위한 정당성을 확보하기 위해 더 부실한 금융기관으로 몰고 가는 느낌을 지울 수 없다”고 전제한 뒤 “일반적으로 경영개선명령은 지급여력비율이 0% 미만에 준하는 회사에 내려지는 조치임에도 90% 내외인 MG손해보험이 경영개선명령을 받은 것은 과도하다”고 지적했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보