





)

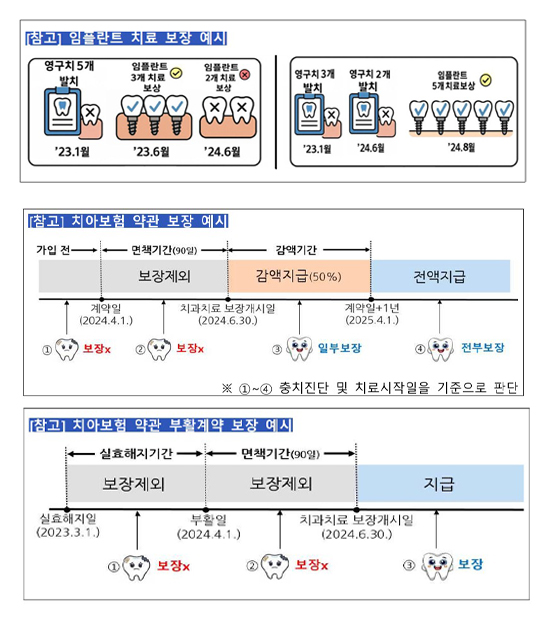
# A는 잇몸 질환에 시달리다가 영구치 5개를 발치했다. 치아 3개를 임플란트로 바꿨고 나머지 2개도 나중에 임플란트로 바꿨다.
# 평소 이가 흔들렸던 B는 집에서 스스로 이를 뽑았다. 그는 치과에서 진단을 받고 치료를 받다가 결국 임플란트 치료를 받았다.
# C는 사랑니 통증에 시달렸다. 그는 치과에서 진단을 받은 뒤 치료를 받았다. 갈수록 통증이 심해지자 C는 결국 이를 뽑았다.
A와 B, C는 모두 치아보험 가입자다. 이들은 보험금을 받을 수 있을까? A는 보험금을 청구했지만 보험사는 임플란트 3개까지만 보험금을 지급했다. 약관에 영구치를 뽑은 시점을 기준으로 연간 3개까지만 보장한다고 명시됐기 때문이다. B는 치과 의사 판단으로 영구치를 뽑지 않았다는 이유로, C는 약관에 제3대구치(사랑니)가 지급사유에 해당되지 않았다는 이유로 보험금을 받지 못했다.
치과 치료를 위해 치아보험에 가입하려는 수요가 늘어나고 있으나 치아 보험금 관련 민원이 끊이질 않고 있다. 금융감독원은 24일 치아보험 가입자에게 보장내용과 범위를 정확하게 이해하고 유의사항을 숙지할 것을 당부했다. 금감원이 발표한 민원 사례는 △보철치료(브릿지, 임플란트)의 연간 보장개수 제한 △자가 발치 보장제외 △사랑니·교정 목적 발치 보장제외 △보장 개시일 이전에 시행한 치료의 보장제외 △실효 계약의 부활 후 보장개시일 재설정 등이다. 금감원은 보험가입자가 약관을 살펴보지 않기 때문에 민원 관련 약관을 모르는 경우가 많다고 밝혔다.
A처럼 약관에 ‘임플란트 치료는 연간 3개 보장’이라는 문구가 있거나 B처럼 치과의사의 발치 기록을 서류로 요구하는 문구가 있는지 유의해야 한다. C를 난감하게 했던 제3대구치(사랑니) 발치를 보장하지 않는 약관 규정은 거의 모든 보험사에서 공통적으로 명시하고 있다. 치아 보험이 있으니 보험금이 나올 거라는 막연한 생각보다 약관을 꼼꼼히 살펴야 한다.
[관련 기사]
- 주요 기업 총수 재산 1년 사이 35조 원 증가
2026-01-05
- 카카오 변호인단 검찰 항소에 “이미 반박된 주장”
2025-10-29
- [사설] 검찰 개혁이 왜 필요한지 재확인됐다
2025-10-23
- 김범수 1심 무죄… 사법 리스크 벗었다
2025-10-21
- 영풍 “SM 주가조작 몸통은 최윤범 회장”
2025-09-01
- 김범수 대신 오픈 AI? 카카오 주가 선방
2025-09-01
[관련 기사]
- 이찬진, 증권사 CEO에 “금융소비자 중심의 DNA 이식해야”
2026-02-10
- 삼성증권 영업이익 1조 눈앞… WM·연금 전략 통했다
2024-11-26
- 전영묵 신임 대표, 삼성생명 구원투수 등판
2020-01-22
[관련 기사]
- 정우성 첫 장편 영화 연출작 ‘보호자’ 15일 개봉
2023-08-13
- 이정재·정우성 회사 ‘1050억’에 팔렸다…컴투스가 인수
2021-12-23
- [특징주] 버킷스튜디오, ‘오징어게임’ 관련주 부각에 급등
2021-09-24
- 드라마 ‘날아라 개천용’ 이정재 아닌 정우성이 합류
2020-12-21
- 판타지오 떠난 염정아, 정우성과 한식구 된다
2017-02-14
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
보장개시일과 보장 제외기간에도 유의해야 한다. 치아보험이나 암보험 등은 가입하고 난 뒤 90일, 180일, 2년 등의 보장 제외기간을 두는 경우가 많다. 첫회 보험료 납부 후 바로 보장이 개시되는 의료실비보험 등과의 큰 차이점이다. 특히 치아보험은 약관에 따라 보험을 부활한 경우, 부활 시점을 기준으로 보장 제외기간이 설정된 경우도 있다. 그러므로 소비자는 약관을 잘 살펴야 낭패를 보지 않는다.
D는 치아보험에 가입하고 한 달이 지난 뒤 치과를 방문했다. 의사가 충치 치료를 권유하자 D는 치료를 받은 뒤 보험금을 청구했다. D도 보험금을 받지 못했다. 약관에서 규정하고 있는 보장개시일이 도래하기 전에 이뤄진 진단 및 치료이기 때문이다.
E는 2023년 3월 치아보험이 실효됐다. 실효란 보험료 미납 등의 이유로 보장이 중단된 상태다. 다음달인 4월 보험 계약을 부활시킨 E는 5월에 영구치를 치료했다. 그러나 보험사는 보험금 지급을 거절했다. 계약 부활 이후의 치과 치료는 90일의 보장제외 기간이 있었기 때문이다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보