





 금리 중심에서 무위험지표금리인 KOFR 중심으로 전환하는 작업에 속도를 낸다. 은행권 변동금리채권과 이자...'))

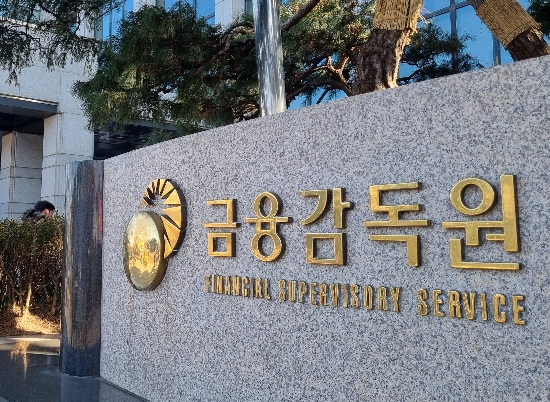
금융당국이 국내 지표금리 체계를 양도성예금증서(CD) 금리 중심에서 무위험지표금리인 KOFR 중심으로 전환하는 작업에 속도를 낸다. 은행권 변동금리채권과 이자율스왑 시장에서 KOFR 기반 거래 비중을 단계적으로 끌어올려 금융시장 신뢰성과 투명성을 높이겠다는 취지다.
금융감독원은 “내달 1일부터 KOFR 기반 거래 활성화를 위한 행정지도를 실시한다”고 29일 밝혔다. KOFR는 국채와 통안채를 담보로 하는 익일물 환매조건부채권(RP) 거래 금리를 기초로 산출하는 국내 무위험지표금리다. 정부는 금융시장 신뢰성을 높이기 위해 기존 지표금리를 KOFR로 전환하는 개혁을 추진하고 있다.
이번 행정지도는 신규 1건과 기존 행정지도 연장 1건이다. 우선 금감원은 은행권이 올해 7월부터 내년 6월까지 발행하는 변동금리채권(FRN)의 10% 이상을 KOFR 준거금리로 발행하도록 협조를 요청했다. 현재 은행권 FRN은 대부분 CD금리를 기준으로 발행되고 있어 KOFR 기반 채권 발행은 아직 제한적인 상황이다.
금감원은 은행권 KOFR FRN 목표비중을 매년 10%p씩 높여 5차년도인 2031년 6월에는 50%까지 확대할 계획이다. 정책금융기관에는 더 높은 목표를 적용한다. 산업은행, 기업은행, 수출입은행 등 정책금융기관은 1차년도 목표비중을 25%로 설정하고 5차년도에는 65%까지 높인다.
적용 대상은 시중은행 7곳, 지방은행 5곳, 특수은행 2곳, 인터넷전문은행 3곳, 정책금융기관 3곳 등 모두 20개사다. 신한은행, 우리은행, 하나은행, 국민은행, 아이엠뱅크, 부산은행, 농협은행, 케이뱅크, 카카오뱅크, 토스뱅크 등이 포함됐다. 금감원은 금융정보 단말기나 자료 제출 요구 등을 통해 기관별 이행 실적을 점검할 예정이다.
[관련 기사]
- 신한카드-육군본부, 군장병 금융·문화 복지 지원 논의
2026-04-16
- [스카이 View] 권력과 뇌과학, 그리고 신한카드
2025-02-19
- 사학연금, 신한카드와 제휴카드 출시를 위한 업무협약 체결
2025-01-23
- 실적 저하 위기 맞은 카드사… ‘쇄신 인사’로 해법 모색
2024-12-22
- 신한카드, 조직 개편 실시… 플랫폼 사업 수익 창출 본격화
2022-12-29
- 카드사, 오픈뱅킹 선점 위한 차별화·이벤트 경쟁
2021-05-31
[관련 기사]
- 두산, 엔비디아와 손잡고 피지컬 AI 공략
2026-06-08
- 박정원 두산그룹 회장 “유럽은 제2의 홈 마켓”
2025-04-13
- 박정원 두산 회장 “현재 단단히 하며 미래 준비”
2025-01-01
- 최태원·정의선 등 국내 주요 CEO, CES 2024에 뜬다
2023-12-27
- [우리동네 명사들] ‘엔진 대부’ 이현순 중앙대 이사장으로 새 도전
2023-11-21
[관련 기사]
- 이찬진, 증권사 CEO에 “금융소비자 중심의 DNA 이식해야”
2026-02-10
- 삼성증권 영업이익 1조 눈앞… WM·연금 전략 통했다
2024-11-26
- 전영묵 신임 대표, 삼성생명 구원투수 등판
2020-01-22
[관련 기사]
- 카카오게임즈, 2025년 적자 전환
2026-02-11
- 카카오페이 순항·뱅크 건재… 카카오게임즈는 부진
2025-11-05
- 뱅크·페이는 잘 나가는데… 아픈 손가락 된 카카오게임즈
2025-08-06
- 카카오게임즈 1분기 영업손실 124억 원
2025-05-07
- 카카오게임즈 4분기 적자 전환
2025-02-11
[관련 기사]
- 월드컵 특수 예전 같지 않아도… 식품·주류업계 응원 마케팅 시동
2026-05-28
- 손흥민에 패한 메시 심판실 난입설... 소문의 진실은?
2026-02-24
- 손흥민 vs 메시... 22일 MLS 개막전서 격돌
2026-02-19
- 파리바게뜨, 식품업계 최초 美 ‘LAFC’와 공식 파트너십 체결
2025-12-30
- 손흥민, MLS 데뷔 6경기 만에 첫 해트트릭
2025-09-19
- [최창영의 청년문화 돌아보기] 손흥민, 미국식 영웅서사의 막이 오르다
2025-09-01
이자율스왑 시장에서도 KOFR 전환 속도를 높인다. 금감원은 지난해 7월부터 올해 6월까지 신규 이자율스왑 거래의 10% 이상을 KOFR 준거 거래로 체결하도록 행정지도를 실시했다. 올해 7월부터 내년 6월까지 적용하는 2차년도 목표비중은 당초 20%에서 25%로 높였다.
중장기 목표도 상향했다. 금감원은 2030년 6월 목표비중을 기존 50%에서 70%로 확대하고, 매년 목표비중을 15%p씩 높이기로 했다. 장기물 거래를 늘리기 위한 유인책도 강화한다. 각 연차별 KOFR 준거 스왑거래의 20%는 만기 1년 초과 장기물로 체결하도록 하고, 5년 초과 10년 이하 초장기물에는 30%, 10년 초과 초장기물에는 50%를 이행실적에 가산한다.
이자율스왑 행정지도 대상은 은행 17개사와 증권사 12개사 등 총 29개사다. 은행권에서는 신한은행, 우리은행, SC제일은행, 하나은행, 한국씨티은행, 국민은행, 산업은행과 주요 외은 서울지점이 포함됐다. 증권업권에서는 미래에셋증권, 한국투자증권, NH투자증권, KB증권, 키움증권, 신한투자증권, 하나증권, 삼성증권, 메리츠증권, 대신증권 등이 대상이다.
금감원은 KOFR 기반 거래 확대가 CD금리 의존도를 낮추고 지표금리의 안정성을 높이는 계기가 될 것으로 보고 있다. CD금리는 실제 거래량이 제한적일 수 있다는 지적을 받아온 반면 KOFR는 국채·통안채 담보 익일물 RP 거래를 기반으로 산출돼 무위험금리에 가까운 성격을 가진다. 글로벌 금융시장에서도 리보(LIBOR) 산출 중단 이후 무위험지표금리 전환이 빠르게 진행돼 왔다.
금감원은 지표금리 개혁과 관련한 거래 현황을 지속적으로 점검하고, 시장참여자들의 자율적 노력을 지원할 방침이다. 금융권에서는 이번 행정지도를 계기로 채권과 파생상품 시장에서 KOFR 기반 상품 발행과 거래가 본격적으로 늘어날 것으로 보고 있다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보