





)

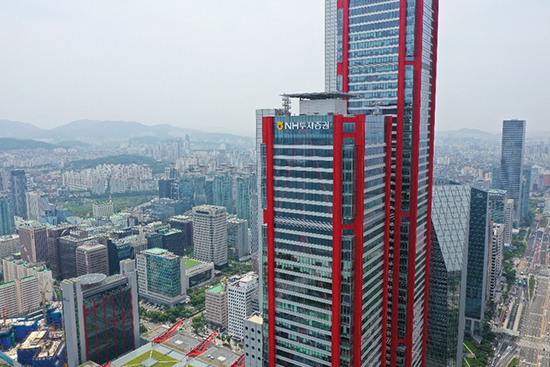
NH투자증권이 3분기 주식 거래 감소에 따른 수수료 부진에도 양호한 운용손익과 비용 절감에 힘입어 시장 예상치를 웃도는 실적을 거뒀다.
하나증권 고연수 연구원은 27일 국내외 거래대금 감소로 NH투자증권 주식 위탁매매와 자산관리 수수료손익이 줄었지만 비시장성 자산 평가이익이 예상보다 늘고 판매관리비가 감소하면서 수익성을 방어했다고 분석했다. 아울러 4분기에는 거래대금 감소로 수수료 회복이 제한적인 만큼 운용손익이 실적을 좌우할 것으로 전망했다.
NH투자증권은 26일 3분기 연결 기준 잠정 영업이익이 5211억 원이라고 공시했다. 전년 동기보다 33.16% 증가했다. 당기순이익은 3836억 원으로 35.52% 늘었다. 다만 전 분기와 비교하면 영업이익과 당기순이익은 각각 23.51%, 21.62% 감소했다. 지배주주 순이익은 3836억 원으로, 하나증권이 제시한 시장 예상치 3560억 원을 7.8% 웃돌았다.
부문별로는 주식 거래가 줄면서 수수료 수익이 감소했다. 고객의 주식 거래를 중개해 벌어들이는 브로커리지 수수료손익은 2083억 원으로 전 분기보다 49.0% 감소했다. 고객 자산을 운용·관리하면서 얻는 자산관리(WM) 수수료손익도 432억 원으로 43.6% 줄었다.

[관련 기사]
- 신한은행, 항공정비기업 찾아 생산적 금융 지원 논의
2026-06-04
- 신한은행, 서울대와 장기 협력 업무협약 체결
2026-05-12
- 신한은행, 베트남 경제사절단서 금융 협력 기반 확대
2026-04-27
- 신한은행, 신용대출 자격확인 절차 개편
2026-04-23
- 신한은행·산업연구원, 생산적 금융 활성화 위해 손잡아
2026-04-15
- 신한은행 경영진, 유언대용·치매안심신탁 가입
2026-04-13
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
[관련 기사]
- 이찬진, 증권사 CEO에 “금융소비자 중심의 DNA 이식해야”
2026-02-10
- 삼성증권 영업이익 1조 눈앞… WM·연금 전략 통했다
2024-11-26
- 전영묵 신임 대표, 삼성생명 구원투수 등판
2020-01-22

[관련 기사]
- 542억 투입 ‘KAIST 김재철AI대학원’ 첫 삽… 2028년 준공 목표
2026-02-26
- 동원 김재철의 아낌없는 기부…AI인재양성 '603억 원의 밀알'
2026-01-26
- 동원그룹, AI 인재 육성 위한 경진대회 ‘AI 컴피티션’ 개최
2025-09-30
- [우리동네 명사들] 원양어선 6개월 선원 진경험… 한투증권 1위 조타수
2024-06-13
- 강원형 K-연어 산업 활성화 '시동'
2023-11-20

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
반면 운용 및 기타손익은 2259억 원을 기록했다. 고 연구원은 시장금리 상승에도 비시장성 자산의 평가이익이 예상보다 양호하게 반영됐다고 설명했다. 판매관리비 역시 교육세 감소 등의 영향으로 전 분기보다 29.5% 줄어든 3515억 원을 기록했다. 기업금융(IB) 및 기타 수수료손익은 1322억 원으로 전 분기보다 1.8% 감소했지만, 부동산 프로젝트파이낸싱(PF) 관련 수수료수익은 예상보다 양호했다는 평가다.
고 연구원은 4분기에도 비시장성 자산에서 평가이익이 발생하면 실적이 시장 기대치를 웃돌 여지가 있다고 봤다. 국내 증시 거래대금 감소로 주식 위탁매매 실적의 회복이 제한적인 만큼 운용 부문의 수익이 중요해졌다는 설명이다. 그러면서 현재 주가에 단기 실적 둔화 우려가 상당 부분 반영됐다고 봤다. 연결 기준 배당성향 47%를 가정하면 올해 주당배당금은 2000원, 기대배당수익률은 8.8% 수준이 될 것으로 예상하며 배당 매력이 주가 하단을 뒷받침할 것으로 전망했다.
하나증권은 NH투자증권에 대한 투자의견 ‘매수’를 유지하면서 목표주가는 시장 위험 프리미엄과 주가 변동성 등을 조정해 기존보다 7.7% 낮춘 3만6000원으로 제시했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보