




금융회사 대주주 적격성 심사를 평판, 경험, 전문성 등 정성적 영역으로 넓혀야 한다는 제언이 나왔다.
핀테크, 가상자산 사업자 등 새로운 주체들의 금융업 진출이 늘어나는 만큼 금융업 적격성 심사 체계 또한 보다 다양한 위험을 포괄적으로 판단할 수 있도록 확장돼야 한다는 설명이다.
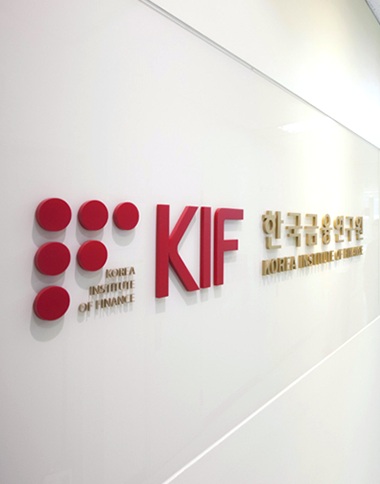
이시언 한국금융연구원 연구위원은 7일 '금융회사 대주주 적격성 판단의 확장 필요성과 시사점' 보고서를 통해 이 같이 제시하고 "기존 전통적인 금융업 대주주 적격성을 정성적 측면까지 포괄적으로 판단할 수 있는 근거를 마련하고, 이에 따라 새롭게 등장하는 비전통주체의 위험도 유사한 체계로 포괄해 나갈 수 있도록 적격성 심사 체계를 발전시켜 나갈 필요가 있다"고 설명했다.
국내에서는 금융회사 대주주에 대한 최초 승인시 또는 주기적인 적격성 심사가 은행, 은행지주, 저축은행 및 지배구조법 적용을 받는 기타 다수 금융회사들에 대해 이뤄지고 있다.
이 연구위원은 하지만 전문성, 경험, 평판 등에 대한 판단은 여전히 적극적으로 이뤄지지 않고 있으며 적격성 판단이 재무건전성 기준이나 법 위반 경력에 집중해서만 이뤄지고 있다고 지적했다. 대주주의 도덕성이나 지배력에 비례한 역량, 전문성 등을 포괄적으로 심사하는 부분은 여전히 공백으로 남아 있다는 것이다.
해외의 경우 유럽연합의 MiCA 제84조 제1항은 가상자산사업 지분 취득 예정자의 평판, 재무건전성과 사업을 이끌 자의 평판, 지식, 기술, 경험 등을 적격성 판단의 기준으로 제시하고 있고, 영국의 경우도 유사하다.
[관련 기사]
- 최태원 이혼 소송 파기환송… 노태우 비자금 인정 안 했다
2025-10-16
- 최태원 회장 “차별화된 AI 경쟁력 만들어야”
2025-08-21
- SK그룹 “경영의 본질로 돌아가 신뢰 회복”
2025-06-15
- 최태원 “곧 다가올 AI 대확장 기회”
2024-11-03
[관련 기사]
- 백종원, 요새 뭐하나 했더니… ‘상주곶감축제’ 빼꼼
2026-01-28
- 백종원 “국감 불출석, 글로벌 협약 일정 때문”… 해외서 K-푸드 행보
2025-10-29
- 쿠팡·무신사·홈플러스 등 국감 줄소환… 플랫폼 수수료·노동 문제 ‘도마 위’
2025-10-12
- 더본코리아, 상장 후 최저가 추락… 실적 악화·이미지 타격에 삼중고
2025-08-25
- 더본코리아, 가맹점주 ‘월세 카드 결제 서비스’ 도입
2025-07-29
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- 주요 상장사 배당 15.3% 증가… 1위는 삼성전자
2026-02-24
- 성장 택한 코웨이 vs 환원 압박 얼라인… 주총 앞 긴장 고조
2026-02-12
- 위기일수록 오뚝이 DNA… 넷마블 방준혁 자수성가 신화
2025-12-23
- 이재용 회장 주식 재산 증가 1위… 1.4조 늘어 13조
2023-07-04
- 그룹 총수 주식재산, 반년 새 1.4조 원↑… 19명 웃고 14명 울어
2023-07-04
- 권영식, 신작 국내 9종·中 5종 출시 “적자 떨쳐라”
2023-06-11
싱가포르는 '금융서비스시장법'에서 싱가포르 통화청(MAS)이 적격성을 갖추지 않은 자로 판단되는 경우 이사나 주요주주가 되는 것을 금지할 수 있도록 하고 있다. MAS 가이드라인은 적격성 판단 기준이 정직성, 진실성 및 평판, 역량과 능력, 재무적 건전성을 포함하나 이에 국한되지 않는다고 설명한다.
이 연구위원은 새로운 형태의 비즈니스는 이전에 인지할 수 없던 새로운 이해상충이나 기술적 위험 등을 내포할 가능성이 있기 때문에 이를 추가로 고려한 새로운 적격성 판단 체계의 도입이 필요하다고 설명했다.
또한 동일기능-동일규제의 원칙 하에 일관성을 확보하면서도, 새로운 주체들에 의해 발생되는 위험이 금융시스템 안정성이나 금융시장 신뢰도, 금융회사 건전경영에 미칠 수 있는 영향들을 고려해야 한다고 지적했다. 이를위해 적격성 심사의 대상과 범위, 요건 등에 대한 확장성, 유연성 확보가 필요하다는 설명이다.
다만 평판·경험 등 정성적 기준의 불명확성이나 해석에 대한 심사 재량이 과도해지는 것을 방지할 수 있는 적절한 안전장치도 함께 마련해야 한다고 덧붙였다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0
 기사제보