





)

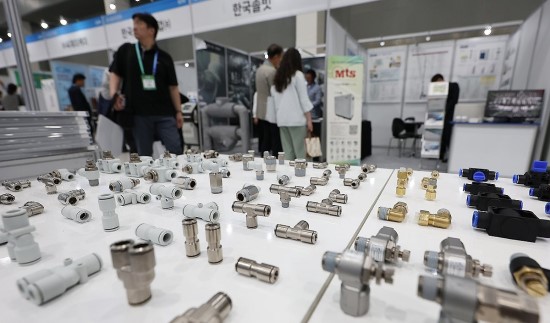
지난해 세계 100대 자동차 부품기업 중 매출액 증가율 상위 10대 기업에 전동화·지능화 분야 관련 기업 다수 포함됐다.
21일 한국자동차연구원의 보고서에 따르면 2025년 100대 부품기업의 합산 매출은 전년 대비 2% 증가한 9396억 달러를 기록했다. 특히 상위 10대 부품기업은 2025년 매출 증가분의 71.6%를 점유하여 100대 부품기업 매출 성장을 주도한 것으로 드러났다.
상위 10대 기업 순위는 일부 유럽 업체의 구조 조정 및 중국과 인도의 약진으로 소폭 변화했다. 독일의 ZF는 2023년 2위, 2024년 4위, 2025년 5위로 하락하였는데 ADAS 사업 매각 추진등 사업구조 재편이 이어지고 있고 Continental은 2025년 9월 타이어 외 자동차 사업 부문을 Aumovio로 분리했다.
반면에 중국 CATL의 2025년 매출은 전년 대비 25% 급증하여 순위가 2계단 상승했고 인도의 Motherson은 완만한 매출 성장으로 10위권에 최초 진입했다.
한자연은 Automotive News 및 MarkLines가 정리한 주요 제품(군)으로 볼 때 매출액 증가율 상위 10대 기업 중 6개는 전동화 관련 기업, 3개는 지능화 관련 기업이라고 설명했다. 이들의 고성장은 산업 패러다임 전환의 영향으로 보이나 Qualcomm 등은 완성차사와의 직접 협력이 확대된 것이 집계 방식과 맞물린 영향도 일부 있을 것으로 추정된다고 밝혔다.

[관련 기사]
- 신안우이 해상풍력 2조8900억 PF 약정 완료
2026-04-09
- KB국민은행, 최고 연 6% ‘군 장기간부 적금’ 출시
2026-02-24
- 금융감독원, 금융권과 함께 취약계층에 명절 선물 전달
2026-02-11
- KB국민은행, 취약계층 이자부담 덜어 금감원 포상
2026-01-29
- AI·디지털 격변 속 은행 경쟁환경 변화…‘과거 방식으론 뒤처질 수 있어’
2026-01-04
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
[관련 기사]
- 금융권 ‘아름다운 나눔’ 성금 16억 원 구세군에 전달
2025-12-29
- 케이뱅크, 소상공인 보증부대출 출시
2025-11-20
- KB국민은행, 중기진흥공단과 중소기업 재직자 지원 협약 체결
2025-11-17
- NH농협은행‘조직개편’발표 내부 반발 확산… IT·본점 조직 흔들
2025-11-17
- “인적 쇄신” 농협… 혁신 TF팀장 ‘낙하산·기소’ 논란 불 붙었다
2025-11-16
- [우리동네 명사들] ‘디지털 전문가’ 강태영… 디지털 리딩뱅크 도약 박차
2025-07-27

[관련 기사]
- 김윤덕 “GTX 철근누락 국토부 책임… 오세훈도 사과해야”
2026-05-20
- 정원오-오세훈, ‘부동산 지옥’ 서로 네 탓… 난타전
2026-05-03
- 마포구, 구정 성과 점검·중장기 비전 제시
2026-01-08
- [스카이 View] 도시숲의 가치
2025-09-23
- “서해의 55 영웅들, 3개의 빛 기둥 되어 서울 하늘 빛 내”
2025-03-27
- 오세훈 “결단 시점 올 것”… 차기 대권 도전 시사
2024-12-26
[관련 기사]
- ‘Mr 에너지’ 이만득, 친환경 도시가스 첨병 “나를 따르라”
2022-12-20
- 유상덕 ST인터내셔널 회장, 기업경영+미술문화 발전 ‘온 힘’
2022-07-06
- 삼천리 도시가스 전문기업으로 성장시킨 이만득… 외식사업에 본격 시동
2021-08-05
- 연탄재벌 유상덕, 40억 호화빌라 2채 전부 현금매입
2018-01-25
- 삼천리, 가스기업다운 ‘에너지 상생’ 실천
2018-01-24
- 삼천리, 지역사회 상생 ‘사랑받는 기업’ 거듭
2016-09-28

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
아시아의 약진이 눈에 띄었다. 100대 부품기업 합산 매출액의 지역별 비중은 아시아 39.4%, 유럽 29.0%, 북미 27.3%, 기타 4.3%로 아시아의 비중이 가장 높았다. 중국 기업은 매출액 증가율 상위 10대 기업 중 7개에 달했고 5계단 이상 상승 그룹은 53.1%, 3~4계단 상승 그룹은 51.5%로 순위 유지 그룹(29.9%)과 하락 그룹(37.9%)보다 아시아 매출 비중이 뚜렷하게 높게 집계됐다.
한국은 100대 기업 중 9개를 보유하고 있다. 2024년에 비하면 1개 감소한 수치인데 이는 2024년 53위를 기록했던 SK온이 SK엔무브 합병 등으로 완성차사향 매출을 추산하기 어려워지면서 집계에서 제외된 것이 원인이라고 한자연은 부연했다. 기업 수는 줄었지만 매출액 합산은 2.3% 증가했다. 구동계·열관리·내외장 중심으로 양호한 매출 성장 기록하며 전체의 매출액의 8%를 차지했다.
부품산업 경쟁구도는 산업 패러다임 및 통상 환경 변화에 지속적으로 영향을 받을 전망이다. 특히 최근 100대 부품기업 순위에서 전동화·지능화 중심의 성장이 확인되고 있는데 메가 트렌드의 방향을 고려할 때 향후 수년간 지속성을 가질 것이라고 한자연은 마무리했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0

 기사제보